Báo ngừng chưa phải là xong
Năm 2020, anh Phạm Minh Thanh (phường Bình Thạnh, TPHCM) lập công ty TNHH chuyên thiết kế, sản xuất nội dung số. Đến giữa năm 2022, do kinh tế khó khăn, nhiều hợp đồng quảng cáo bị hủy, anh quyết định dừng hoạt động. Anh trả mặt bằng, thanh toán lương nhân viên rồi gửi thông báo tạm ngừng kinh doanh đến cơ quan thuế, nghĩ rằng “báo ngừng là xong”.
Tuy nhiên, hết thời hạn tạm ngừng, anh Thanh không gia hạn cũng không làm thủ tục giải thể. Mã số thuế (MST) của công ty vì thế rơi vào trạng thái 03, tức đã ngừng hoạt động nhưng chưa hoàn tất thủ tục và nghĩa vụ thuế.
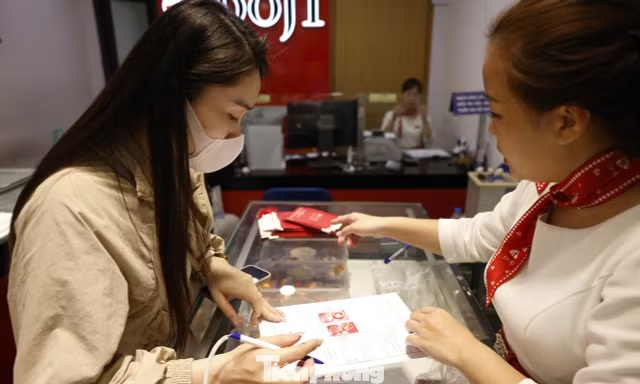
Mới đây, khi cơ quan thuế rà soát dữ liệu, anh Thanh đến làm thủ tục chấm dứt hiệu lực MST thì được yêu cầu xử lý các khoản còn tồn và bổ sung báo cáo sử dụng hóa đơn của nhiều kỳ trước. Do công ty đã đóng cửa nhiều năm, hồ sơ không còn đầy đủ nên anh phải nhiều lần đi lại mới hoàn tất thủ tục.
Tương tự, chị Trần Thị Ngọc Nữ (phường Tân Bình, TPHCM) từng có hộ kinh doanh với ba nhân viên. Đầu năm 2023, việc buôn bán ế ẩm, chị trả mặt bằng, cho nhân viên nghỉ rồi về quê. Nghĩ không kinh doanh nữa là xong, chị không làm thủ tục tạm ngừng hay giải thể.
Hồi tháng 8, chị Nữ tra cứu trên cổng thuế điện tử và phát hiện hộ kinh doanh ở trạng thái “không hoạt động tại địa chỉ đã đăng ký”. Khi đến cơ quan thuế làm thủ tục đóng MST, chị được thông báo còn tiền chậm nộp lệ phí môn bài và phạt chậm nộp tờ khai GTGT, tổng cộng hơn 10 triệu đồng.
Để không bị "khóa nhầm"
Trao đổi với PV Tiền Phong, đại diện Thuế TPHCM cho biết một bộ phận doanh nghiệp, hộ kinh doanh đã ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực MST. Một số trường hợp không còn hoạt động tại địa chỉ đăng ký, người đại diện cũng không liên hệ cơ quan thuế, khiến hồ sơ tồn đọng và phát sinh thêm nghĩa vụ.
Hiện cơ quan thuế đang rà soát, chuẩn hóa dữ liệu MST, xác định đúng trạng thái thực tế và phân loại hồ sơ cần xử lý. Trường hợp cần khôi phục hoạt động hoặc chấm dứt MST sẽ được hướng dẫn thực hiện. Tuy nhiên, cơ quan thuế cho rằng việc làm sạch dữ liệu chỉ chính xác khi có sự phối hợp của người nộp thuế. Doanh nghiệp, hộ kinh doanh cần chủ động kiểm tra thông tin, cung cấp hồ sơ và xác định rõ nhu cầu khôi phục hay chấm dứt hoạt động.
Theo luật sư Trần Anh Tuấn - Đoàn Luật sư TPHCM, dữ liệu đăng ký thuế được hình thành, cập nhật qua nhiều thời điểm. Việc thay đổi địa chỉ, ngừng hoạt động nhưng chưa chấm dứt MST hoặc dữ liệu giữa các hệ thống chưa đồng bộ đều có thể khiến hồ sơ nằm trong diện rà soát.
Đối với doanh nghiệp vẫn đang hoạt động, cần phân biệt việc chuyển địa điểm thực tế với trường hợp địa chỉ thay đổi do điều chỉnh địa giới hành chính. Tương tự, thông tin căn cước chưa khớp cũng không đồng nghĩa MST đã bị chấm dứt.
Đáng chú ý, trạng thái 06 - “không hoạt động tại địa chỉ đăng ký” - không đồng nghĩa MST đã chấm dứt hiệu lực. “Nếu doanh nghiệp đang hoạt động nhưng bị xác định sai, cần nhanh chóng giải trình và cung cấp chứng cứ để được cập nhật lại”, ông Tuấn nói.
Theo ông Tuấn, không nên mặc nhiên kết luận trạng thái 06 sẽ khiến hóa đơn hoặc tài khoản ngân hàng bị gián đoạn trong mọi trường hợp. Những ảnh hưởng này cần được xác minh theo từng hồ sơ.
Theo Điều 16 Thông tư 90/2026/TT-BTC, cơ quan thuế không chuyển ngay người nộp thuế sang trạng thái 06 khi chưa xác định được hoạt động tại địa chỉ đăng ký. Luật sư cũng khuyến nghị doanh nghiệp, hộ kinh doanh cần chủ động liên hệ cơ quan thuế, cung cấp chứng cứ về hoạt động thực tế và giải trình nếu phát hiện thông tin chưa chính xác.