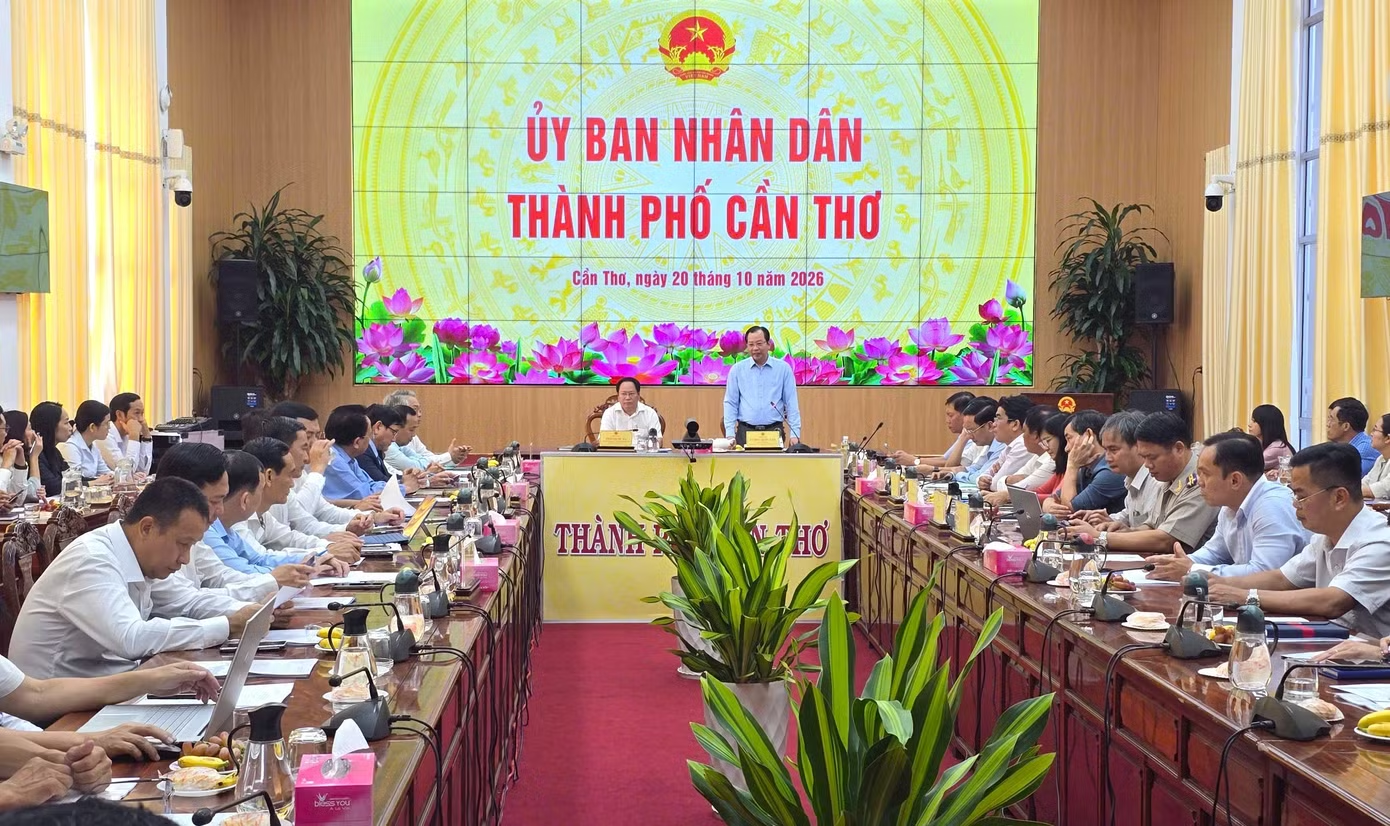
Tại cuộc họp về tăng trưởng tín dụng trên địa bàn TP. Cần Thơ ngày 20/10, đại diện Ngân hàng Nhà nước (NHNN) chi nhánh khu vực 14 cho biết: Ước tới hết tháng 10, tổng dư nợ cho vay đạt hơn 353.400 tỷ đồng, tăng 6,5% so với cuối năm 2025; nợ xấu toàn địa bàn 11.000 tỷ đồng (chiếm hơn 3,1% tổng dư nợ).
Với Chương trình cho vay liên kết sản xuất, chế biến và tiêu thụ sản phẩm lúa gạo chất lượng cao và phát thải thấp vùng Đồng bằng sông Cửu Long (ĐBSCL), dư nợ đạt hơn 1,4 tỷ đồng…
Đại diện NHNN chi nhánh khu vực 14 đánh giá, tăng trưởng tín dụng tại Cần Thơ còn thấp so với kịch bản đề ra, kể cả sau khi kịch bản điều chỉnh giảm. Sau tăng trưởng âm trong quý I, tín dụng phục hồi từ quý II, nhưng có dấu hiệu chững lại trong quý III.
Dấu hiệu trên cho thấy, khả năng phục hồi nhu cầu vốn và hấp thụ vốn của một bộ phận doanh nghiệp (DN), người dân còn hạn chế; việc mở rộng tín dụng vẫn chịu tác động từ yêu cầu cân đối nguồn vốn và kiểm soát rủi ro của các tổ chức tín dụng.
Kết quả xử lý nợ xấu chưa đáp ứng yêu cầu. Một số DN có dư nợ lớn thu hẹp hoạt động sản xuất, kinh doanh. Khó khăn trong hoạt động kinh doanh làm giảm nhu cầu vay mới và khả năng hấp thụ vốn của DN, ảnh hưởng trực tiếp đến tăng trưởng dư nợ.
Ông Nguyễn Văn Hào - Chủ tịch Hiệp hội DN TP. Cần Thơ - cho rằng, nhiều DN không dám đầu tư mở rộng sản xuất, kinh doanh. Bởi, nếu DN đầu tư vào một lĩnh vực vốn mất khoảng 5 năm để thu hồi, với lãi suất hiện tại, thời gian này có thể kéo dài lên tới 8-10 năm.
Để hỗ trợ DN phát triển, ông Hào kiến nghị bên cạnh nhân sự, chính sách, nguồn vốn vẫn là yếu tố quyết định. Cần tạo sự đồng hành “cùng có lợi” chứ không thể ngân hàng báo lãi lớn trong khi các DN lại gặp muôn vàn khó khăn.
Theo ông Vương Quốc Nam - Phó Chủ tịch UBND TP. Cần Thơ, cần triển khai đồng bộ các giải pháp khơi thông dòng vốn, nâng cao khả năng hấp thụ vốn và bảo đảm nguồn lực được phân bổ hiệu quả. Các tổ chức tín dụng cần chủ động giảm lãi suất huy động và cho vay, chia sẻ khó khăn với DN.
Ông Nam đề nghị NHNN khu vực 14 tăng cường quản lý, thanh kiểm tra, giám sát hoạt động ngân hàng; theo dõi việc thực hiện lãi suất huy động, cho vay và triển khai các chương trình tín dụng ưu đãi.