Vì sao cả người mua và chủ đầu tư nhà xã hội khó tiếp cận vốn?

Dù hàng chục nghìn tỷ đồng vốn ưu đãi đã được bố trí cho chương trình nhà ở xã hội, tốc độ giải ngân vẫn rất thấp so với quy mô nguồn lực. Người mua nhà đủ điều kiện vay nhưng phải chờ vốn, trong khi doanh nghiệp phát triển dự án lại khó tiếp cận nguồn tín dụng ưu đãi, phải vay thương mại với chi phí cao hơn...

Người mua đỏ mắt chờ vốn ưu đãi

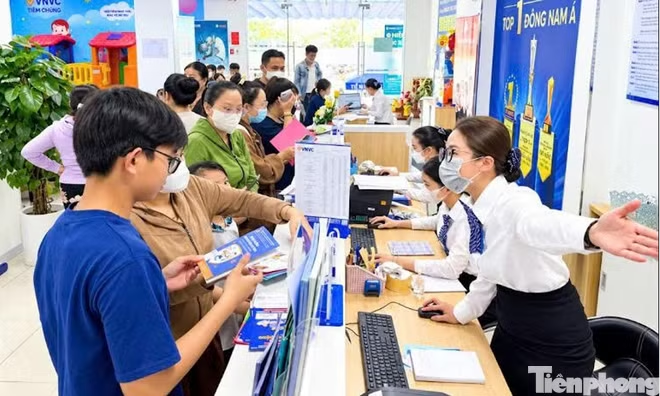
Anh Nguyễn Minh Đức, nhân viên văn phòng tại phường Hà Đông, Hà Nội, cho biết đã ký hợp đồng mua một căn hộ 2 phòng ngủ thuộc dự án nhà ở xã hội tại Long Biên với giá gần 1,5 tỷ đồng. Theo quy định, anh Đức đủ điều kiện vay vốn ưu đãi từ Ngân hàng Chính sách xã hội với lãi suất cố định 5,4%/năm, thời hạn vay lên tới 25 năm. Đây là phương án anh kỳ vọng bởi mức lãi suất thấp và ổn định giúp người mua dễ tính toán thu nhập, chi phí và nghĩa vụ trả nợ trong thời gian dài.
anh2.jpg
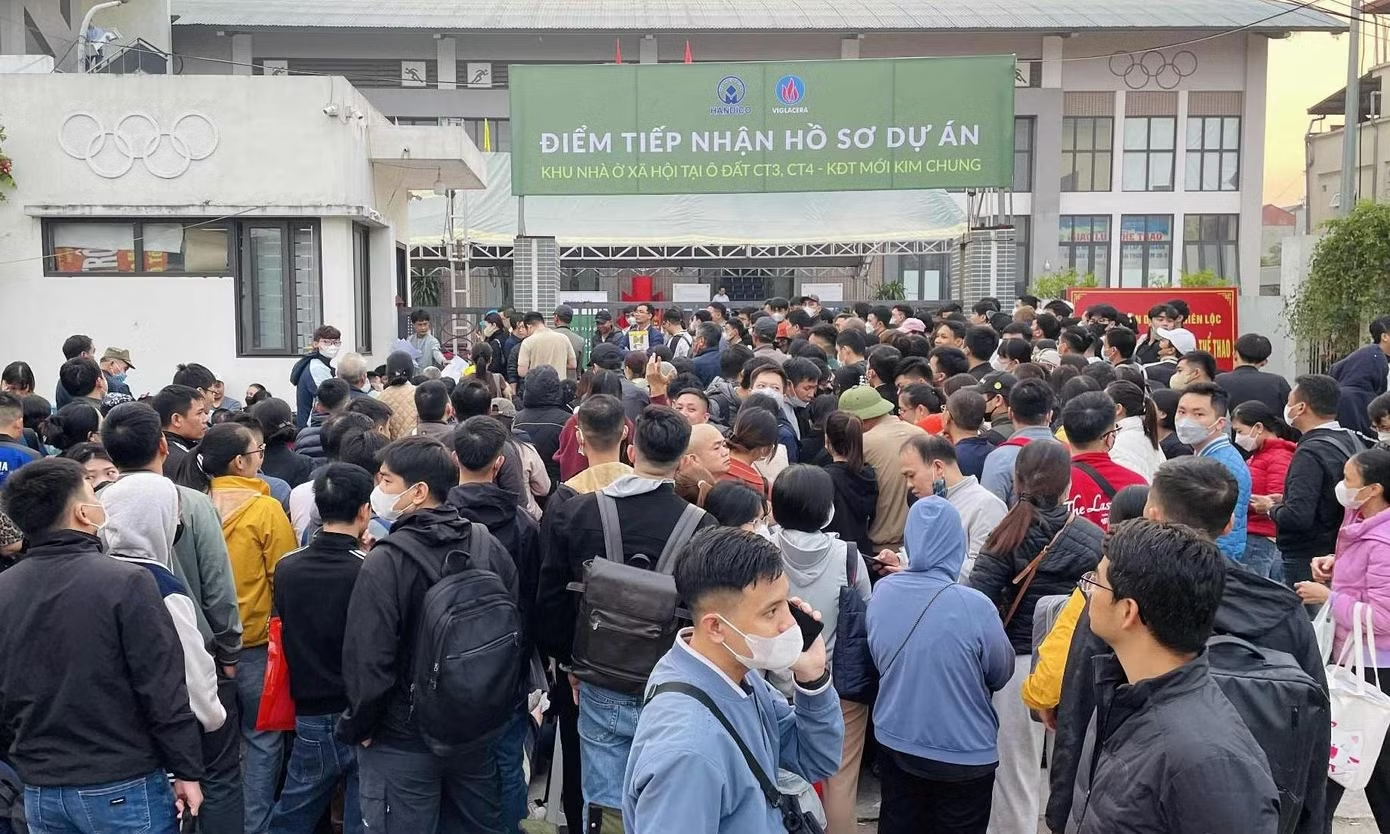
Nhu cầu nhà ở xã hội của người dân hiện rất lớn

Tuy nhiên, khi nộp hồ sơ vay vốn, hạn mức giải ngân tại thời điểm đó đã hết. Anh được thông báo phải chờ đợt vốn tiếp theo vào năm sau.

“Hợp đồng mua nhà đã ký, nhưng nếu cứ chờ vốn từ ngân hàng CSXH có thể ảnh hưởng đến việc thực hiện hợp đồng, vi phạm do không nộp tiền đúng tiến độ. Vì vậy, tôi được tư vấn chuyển sang vay ngân hàng thương mại với lãi suất cao hơn. Điều này làm gia tăng áp lực và ảnh hưởng đến kế hoạch tài chính của gia đình”, anh Đức nói.

Theo phương án này, anh được hưởng lãi suất ưu đãi 6,5%/năm trong 5 năm đầu và 7,5%/năm trong 10 năm tiếp theo. Mức lãi suất này vẫn thấp hơn nhiều khoản vay thương mại thông thường nhưng theo anh Đức, rủi ro về chi phí vốn trong dài hạn cao hơn so với khoản vay chính sách có lãi suất ổn định.

“Điều tôi mong muốn nhất vẫn là được vay Ngân hàng Chính sách xã hội. Lãi suất 5,4% và cố định trong thời gian dài sẽ giúp người mua nhà dễ tính toán thu nhập, chi phí và kế hoạch trả nợ”, anh Đức chia sẻ.

Trường hợp của anh Đức cho thấy một nghịch lý: Người mua có nhu cầu thực, đã ký hợp đồng và đủ điều kiện vay nhưng vẫn có thể gặp rủi ro vì nguồn vốn ưu đãi không phải lúc nào cũng sẵn sàng đúng thời điểm.

Theo số liệu về bố trí nguồn vốn ngân sách thực hiện chính sách hỗ trợ, cho vay phát triển nhà ở xã hội, đến ngày 31/5/2026, tổng nguồn vốn chương trình cho vay nhà ở xã hội tại Ngân hàng Chính sách xã hội đạt hơn 25.050 tỷ đồng.

Trong đó, nguồn vốn ngân sách Nhà nước cấp là 7.380 tỷ đồng; nguồn vốn Ngân hàng Chính sách xã hội huy động 7.380 tỷ đồng; nguồn vốn thuộc Chương trình phục hồi và phát triển kinh tế - xã hội 7.698 tỷ đồng và nguồn vốn nhận ủy thác từ ngân sách địa phương 2.596 tỷ đồng.
noxh.jpg
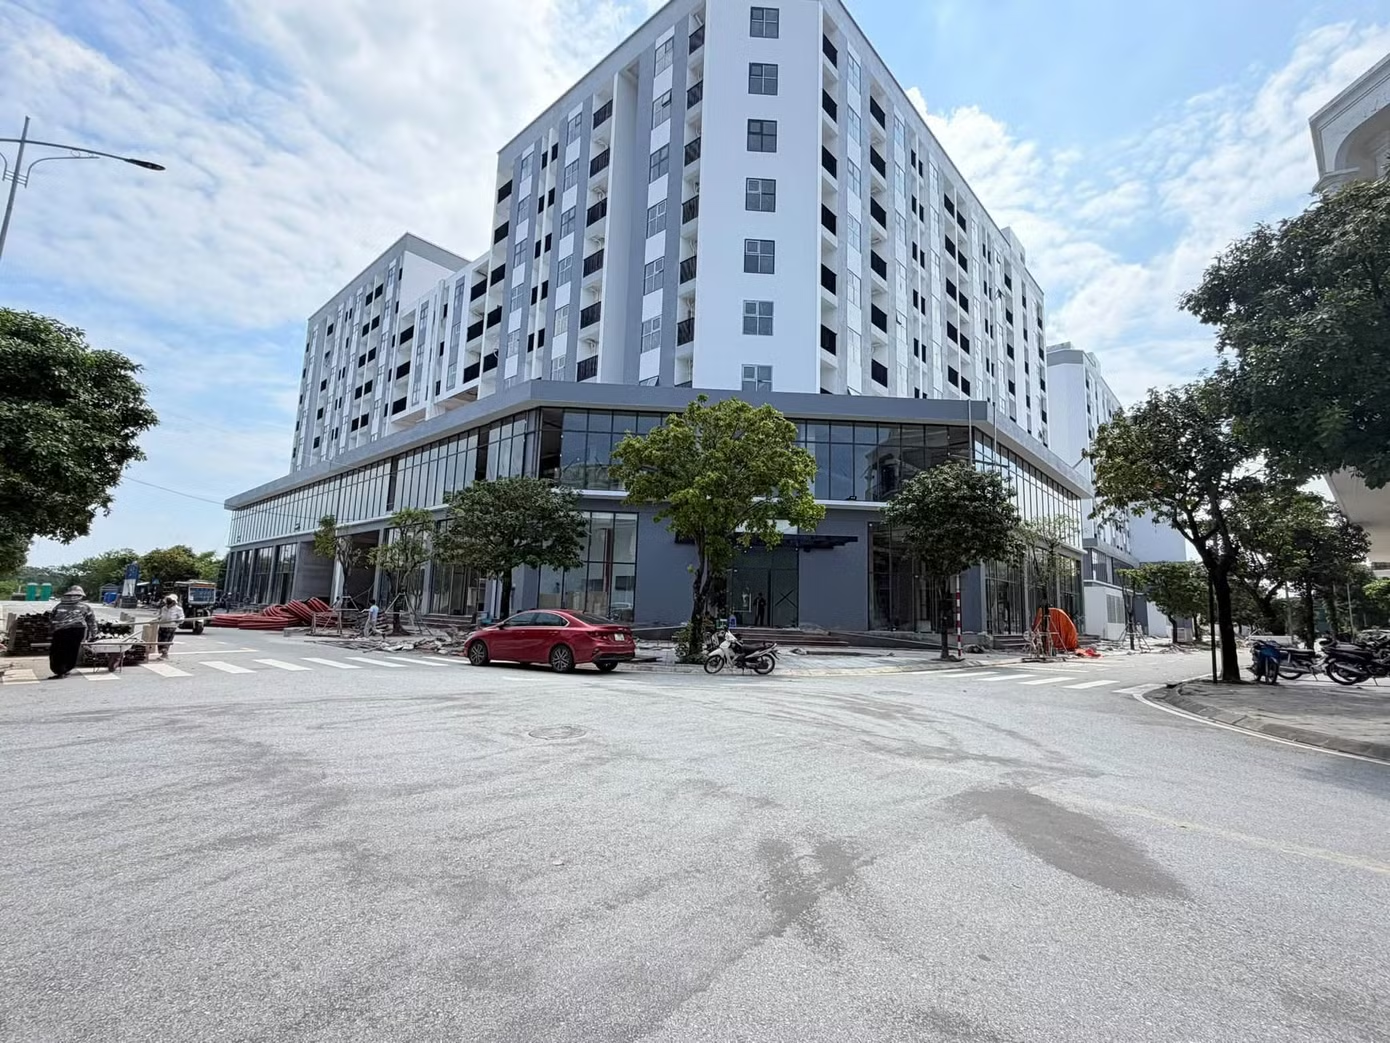
Số lượng nhà ở xã hội còn hạn chế

Tính đến ngày 31/5/2026, Ngân hàng Chính sách xã hội đã giải ngân 32.059 tỷ đồng cho 69.204 khách hàng vay vốn. Trong số này có 20.813 trường hợp mua, thuê mua nhà ở xã hội và 48.391 trường hợp xây dựng, cải tạo nhà ở.

Tổng dư nợ chương trình đạt 22.919 tỷ đồng, tăng 2.363 tỷ đồng so với năm 2025, với 56.982 khách hàng đang còn dư nợ.

Những con số này cho thấy nguồn vốn chính sách đã bước đầu đi vào thị trường và hỗ trợ hàng chục nghìn hộ gia đình. Tuy nhiên, nhu cầu vay vốn của người dân vẫn rất lớn, trong khi nguồn vốn được phân bổ theo từng chương trình, từng thời điểm và từng địa phương. Vì vậy, có thể xuất hiện tình trạng người mua đủ điều kiện nhưng phải chờ nguồn vốn.

Theo Bộ Xây dựng, đến nay cả nước có 875 dự án nhà ở xã hội đang triển khai với quy mô khoảng 772.000 căn hộ, đạt khoảng 77% chỉ tiêu của Đề án xây dựng ít nhất 1 triệu căn hộ nhà ở xã hội giai đoạn 2021-2030. Trong quý II/2026, các địa phương đã khởi công thêm 62 dự án với khoảng 65.065 căn hộ. Tại Hà Nội, thành phố hiện có 147 dự án nhà ở xã hội, nhà ở cho lực lượng vũ trang đã được chấp thuận chủ trương đầu tư, với tổng quy mô khoảng 132.000 căn. Thành phố đặt mục tiêu đẩy nhanh tiến độ để tăng nguồn cung trong năm 2026. Bộ Xây dựng cũng xác định việc tăng nguồn cung là một trong những nhiệm vụ trọng tâm để giải quyết nhu cầu nhà ở của người thu nhập thấp, công nhân và các nhóm đối tượng được hưởng chính sách.

Bên cạnh vốn chính sách, người mua nhà còn có thể tiếp cận nguồn tín dụng thương mại ưu đãi dành cho nhà ở xã hội. Theo Nghị quyết 33/NQ-CP, bốn ngân hàng thương mại Nhà nước gồm Agribank, BIDV, Vietcombank và VietinBank được giao triển khai chương trình tín dụng quy mô 120.000 tỷ đồng, mỗi ngân hàng 30.000 tỷ đồng. Sau đó, chương trình tiếp tục thu hút thêm các ngân hàng thương mại cổ phần gồm MB, Techcombank, VPBank, TPBank và HDBank, mỗi ngân hàng đăng ký 5.000 tỷ đồng. Tổng quy mô đăng ký được nâng lên 145.000 tỷ đồng.

Tuy nhiên, đến hết tháng 5/2026, doanh số giải ngân chương trình mới đạt khoảng 12.440 tỷ đồng, tương đương khoảng 8,5% quy mô đăng ký, trong đó, khoảng 10.640 tỷ đồng được giải ngân cho chủ đầu tư dự án và khoảng 1.800 tỷ đồng dành cho người mua nhà với tổng dư nợ đạt khoảng 10.175 tỷ đồng.

Đáng chú ý, mức lãi suất ưu đãi 7%/năm đối với chủ đầu tư và 6,5%/năm đối với người mua nhà vẫn được áp dụng trong khuôn khổ chương trình. Nhưng để tiếp cận được mức lãi suất này, khoản vay phải đáp ứng các điều kiện của chương trình và dự án phải thuộc phạm vi được triển khai. Trong khi đó, thực tế cho thấy số lượng dự án đủ điều kiện còn hạn chế, cùng với các yêu cầu về hồ sơ, điều kiện vay và khả năng chứng minh năng lực tài chính, khiến không phải người có nhu cầu mua nhà ở xã hội nào cũng có thể tiếp cận được nguồn vốn ưu đãi. Khoảng cách giữa quy mô vốn đăng ký 145.000 tỷ đồng và phần vốn thực tế đến được với người mua nhà cho thấy cần tiếp tục tháo gỡ các rào cản về điều kiện vay, thủ tục, danh mục dự án đủ điều kiện và khả năng trả nợ của người dân.

Đối với chương trình cho người trẻ dưới 35 tuổi vay mua nhà ở xã hội, triển khai từ cuối tháng 5/2025, đến hết tháng 5/2026, doanh số giải ngân chỉ đạt khoảng 383 tỷ đồng với tổng dư nợ khoảng 353 tỷ đồng. Như vậy, dù có nhiều kênh vốn, tốc độ giải ngân vẫn thấp so với quy mô chương trình

Vì sao vốn ưu đãi khó đến được dự án?

Theo ông Nguyễn Xuân Bắc, Phó Vụ trưởng Vụ Tín dụng các ngành kinh tế, Ngân hàng Nhà nước, nguồn cung nhà ở xã hội vẫn là một trong những nút thắt lớn nhất khiến dòng vốn chưa thể giải ngân nhanh.

Theo đó, số lượng dự án nhà ở xã hội được triển khai còn hạn chế so với nhu cầu thực tế. Số dự án đủ điều kiện để ngân hàng tiếp cận, thẩm định và giải ngân vì vậy chưa nhiều. Nguồn vốn ưu đãi dù được bố trí nhưng chưa thể đi vào nền kinh tế với tốc độ như kỳ vọng.

Trao đổi với PV Tiền Phong, ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP. Hồ Chí Minh (HoREA), cho biết vốn vay là vấn đề được nêu ở cả phía chủ đầu tư lẫn người mua nhà.

Theo ông Châu, hầu như không có doanh nghiệp phát triển nhà ở xã hội nào tiếp cận được gói tín dụng 145.000 tỷ đồng của 9 ngân hàng với mức lãi suất ưu đãi. Nhiều doanh nghiệp phải vay thương mại, có trường hợp chịu lãi suất lên tới 14%/năm.

Điều này tạo ra một vòng luẩn quẩn. Chủ đầu tư khó tiếp cận vốn giá rẻ sẽ phải sử dụng nguồn vốn thương mại có chi phí cao hơn, làm tăng áp lực tài chính, tăng chi phí đầu tư trong quá trình triển khai dự án. Trong khi đó, người mua nhà thu nhập thấp lại cần mức giá hợp lý phù hợp với khả năng trả nợ.

Về phía người mua, ông Lê Hoàng Châu cho rằng lãi suất ưu đãi hiện nay vẫn là vấn đề cần tiếp tục xem xét. Lãi suất cho người mua nhà ở xã hội đã được giảm từ 6,6% xuống 5,4%/năm, nhưng theo HoREA, mức này vẫn cao so với khả năng tài chính của một bộ phận người thu nhập thấp. Hiệp hội đề nghị nghiên cứu đưa lãi suất xuống 4,8%/năm, tương đương mức từng áp dụng trong giai đoạn 2021-2024.

Với một căn hộ có giá khoảng 1,5 tỷ đồng như trường hợp anh Minh Đức, chênh lệch lãi suất không chỉ là vài phần trăm trên giấy. Khi thời hạn vay kéo dài 15-25 năm, mỗi thay đổi về lãi suất đều có thể tác động trực tiếp đến số tiền người mua phải trả hàng tháng và tổng chi phí vay.

Bởi vậy, để tháo gỡ bài toán tín dụng nhà ở xã hội, việc bổ sung nguồn vốn là cần thiết nhưng chưa đủ. Cùng với vốn ưu đãi, cần đẩy nhanh thủ tục pháp lý, tăng số lượng dự án đủ điều kiện triển khai, bảo đảm nguồn cung thực tế và thiết kế cơ chế để vốn đến đúng cả hai phía: doanh nghiệp có thể triển khai dự án với chi phí vốn hợp lý và người dân có thể mua nhà bằng khoản vay phù hợp với thu nhập dài hạn.
Cùng chuyên mục

Chủ tịch Mavin David John Whitehead: 'Việt Nam là nơi chúng tôi đặt niềm tin dài hạn'

Chủ tịch Mavin David John Whitehead: 'Việt Nam là nơi chúng tôi đặt niềm tin dài hạn'

“Sau hơn 22 năm đầu tư tại Việt Nam, Mavin từ một doanh nghiệp sản xuất đơn ngành đã phát triển thành tập đoàn nông nghiệp – thực phẩm hoạt động theo chuỗi giá trị tích hợp”, ông David John Whitehead, Chủ tịch HĐQT Tập đoàn Mavin nói với Tiền Phong. Ông cũng nhận định rằng: Việt Nam là nơi chúng tôi đã xây dựng doanh nghiệp và tiếp tục đặt niềm tin vào sự phát triển dài hạn.
Yêu cầu giảm lãi suất: Vốn rẻ vẫn chưa đủ, doanh nghiệp cần thêm gì?

Yêu cầu giảm lãi suất: Vốn rẻ vẫn chưa đủ, doanh nghiệp cần thêm gì?

TPO - Phó Thủ tướng Nguyễn Văn Thắng yêu cầu giảm lãi suất cho vay từ 1,5 - 2% đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên. Theo chuyên gia, để chính sách phát huy hiệu quả, bên cạnh giảm chi phí vốn, cần khơi thông đầu ra, củng cố niềm tin thị trường và nâng cao khả năng tiếp cận tín dụng của doanh nghiệp.
Thủ tướng: Thương hiệu Việt phải chinh phục thế giới bằng chất lượng và chữ tín

Thủ tướng: Thương hiệu Việt phải chinh phục thế giới bằng chất lượng và chữ tín

TPO - Thủ tướng Lê Minh Hưng nhấn mạnh, doanh nghiệp Việt Nam không chỉ cần sản xuất sản phẩm tốt mà phải xây dựng thương hiệu mạnh, làm chủ giá trị và thị trường. Để vươn ra thế giới, doanh nghiệp phải chuyển từ cạnh tranh bằng giá sang chinh phục khách hàng bằng chất lượng, công nghệ và uy tín.

Phó Thủ tướng: 'Đường sắt phải trở thành trục hạ tầng chiến lược quốc gia'

Phó Thủ tướng: 'Đường sắt phải trở thành trục hạ tầng chiến lược quốc gia'

TPO - Tại lễ kỷ niệm 145 năm Đường sắt Việt Nam, 80 năm Ngày truyền thống ngành đường sắt chiều 16/10, Phó Thủ tướng Thường trực Phạm Gia Túc yêu cầu Tập đoàn Đường sắt Quốc gia Việt Nam đổi mới mô hình hoạt động, làm chủ công nghệ, phát triển công nghiệp đường sắt và khai thác hiệu quả nguồn lực từ hệ thống nhà ga.

Lộ diện 8 ngân hàng muốn huy động 5,4 tỷ USD

Lộ diện 8 ngân hàng muốn huy động 5,4 tỷ USD

TPO - SSI Research dự báo 8 ngân hàng lên kế hoạch phát hành cổ phiếu từ quý IV/2026 đến năm 2027, với tổng giá trị ước tính 143.830 tỷ đồng. Động thái này nhằm củng cố năng lực tài chính, đáp ứng nhu cầu tín dụng gia tăng, song cũng đặt ra yêu cầu kiểm soát rủi ro và nâng cao hiệu quả sử dụng vốn.

Casa de Mother: Đột phá mô hình 'ở cữ' chuẩn 5 sao kết hợp y khoa hiện đại và công nghệ 4.0

Casa de Mother: Đột phá mô hình 'ở cữ' chuẩn 5 sao kết hợp y khoa hiện đại và công nghệ 4.0

Thương hiệu Casa de Mother vừa chính thức ra mắt Trung tâm chăm sóc sau sinh cao cấp tại khu căn hộ dịch vụ Sedona Suites (TP.HCM). Mang thông điệp “Ở cữ Xưa và Nay”, mô hình này kết hợp hài hòa giữa sự ấm áp của truyền thống với tiêu chuẩn y khoa quốc tế, đánh dấu bước tiến mới trong ngành chăm sóc hậu sản tại Việt Nam.

Cách Bảo hiểm PVI giải bài toán bảo hiểm cho nhóm lao động 'thứ ba'

Cách Bảo hiểm PVI giải bài toán bảo hiểm cho nhóm lao động 'thứ ba'

Sự bùng nổ của nền kinh tế chia sẻ đang tạo ra một lực lượng lao động khổng lồ nhưng lại nằm ngoài các khung an sinh xã hội truyền thống. Thay vì chờ đợi sự hoàn thiện của các hành lang pháp lý, Bảo hiểm PVI đã chủ động bước vào “vùng trống” này bằng những mô hình tiếp cận thực tiễn. Năng lực triển khai tại cơ sở và tư duy kinh doanh nhạy bén đã đưa doanh nghiệp này trở thành điểm tựa dữ liệu quan trọng, được Ngân hàng Thế giới (World Bank) lựa chọn để trao đổi, tham vấn trong quá trình tư vấn chính sách bảo hiểm quốc gia tại Việt Nam.

App ngân hàng ngày nay tinh tế và thấu hiểu trong từng điểm chạm nhỏ

App ngân hàng ngày nay tinh tế và thấu hiểu trong từng điểm chạm nhỏ

Với TPBank, 2.000+ tiện ích ĐỈNH – Sống ĐỈNH trên App TPBank không chỉ là câu chuyện về số lượng. Đó là cách ngân hàng đưa công nghệ vào những nhu cầu rất đời thường một cách tinh tế trong những nhu cầu rất riêng của mỗi khách hàng: biết lúc nào cần xuất hiện, lúc nào nên lùi lại, điều gì nên hiển thị và điều gì nên được giữ kín.

FDI thế hệ mới: Từ nhà máy Unilever đến 'mạch ngầm' hệ sinh thái xanh, số

FDI thế hệ mới: Từ nhà máy Unilever đến 'mạch ngầm' hệ sinh thái xanh, số

Sau hơn ba thập kỷ hiện diện tại Việt Nam, Unilever Việt Nam không chỉ mở rộng sản xuất mà đang đẩy mạnh tự động hóa, ứng dụng AI, phát triển chuỗi cung ứng và kinh tế tuần hoàn. Câu chuyện của doanh nghiệp này cho thấy một lát cắt về FDI thế hệ mới: giá trị không chỉ nằm ở vốn đầu tư, mà ở công nghệ, năng lực vận hành và những tiêu chuẩn được lan tỏa thành “mạch ngầm” trong nền kinh tế.

 BIDV Contact Center kết hợp AI và EI mang trải nghiệm mới cho khách hàng

BIDV Contact Center kết hợp AI và EI mang trải nghiệm mới cho khách hàng

BIDV Contact Center đang từng bước hiện thực hóa mô hình kết hợp Intelligence của máy tính (AI) với Emotional Intelligence (EI) thông qua ứng dụng AI để hỗ trợ con người, thay vì thay thế con người. Hướng đi mới này đang tạo ra những trải nghiệm trọn vẹn và tối ưu cho khách hàng.

Cải cách thủ tục hải quan : Gỡ nút thắt, giảm chi phí cho doanh nghiệp

Cải cách thủ tục hải quan : Gỡ nút thắt, giảm chi phí cho doanh nghiệp

Từ cắt giảm điều kiện kinh doanh, đưa thủ tục lên môi trường số đến mở rộng địa điểm thông quan, ngành Hải quan đang từng bước tháo gỡ những điểm nghẽn trực tiếp làm tăng chi phí xuất nhập khẩu. Với doanh nghiệp tuân thủ tốt, thời gian thông quan, chi phí lưu kho, lưu bãi và áp lực dòng tiền tiếp tục được giảm thông qua Chương trình Doanh nghiệp ưu tiên.

Nguồn điện sẵn sàng đón dòng vốn vào các khu công nghiệp phía Nam

Nguồn điện sẵn sàng đón dòng vốn vào các khu công nghiệp phía Nam

Tổng công ty Điện lực miền Nam (EVNSPC) cho biết nguồn điện tại khu vực phía Nam đang được chuẩn bị theo hướng chủ động, với tổng công suất nguồn lắp đặt gần 37.000 MW, trong khi công suất cực đại năm 2026 khoảng 22.000 MW. Cùng với việc nâng cao độ tin cậy cung cấp điện, EVNSPC đang đẩy nhanh đầu tư lưới điện, sẵn sàng đáp ứng nhu cầu của các khu công nghiệp và các dự án quy mô lớn.

Bảo hiểm không chỉ đến sau những rủi ro

Bảo hiểm không chỉ đến sau những rủi ro

Bảo hiểm vốn được nhắc đến nhiều nhất khi rủi ro xảy ra. Nhưng phía sau những khoản chi trả còn là một cách tiếp cận khác: chủ động ngăn ngừa tổn thất, hỗ trợ người gặp nạn và góp phần xây dựng một cộng đồng an toàn hơn.

EVNNPC nỗ lực bảo đảm cung ứng điện cho các trung tâm sản xuất phía Bắc

EVNNPC nỗ lực bảo đảm cung ứng điện cho các trung tâm sản xuất phía Bắc

Phụ tải tăng cao, yêu cầu về chất lượng điện ngày càng lớn, song Tổng công ty Điện lực miền Bắc (EVNNPC) vẫn duy trì dòng điện an toàn, ổn định tại 17 tỉnh, thành phố. Từ kết quả 9 tháng năm 2026, EVNNPC đang tăng tốc đầu tư lưới điện, nâng cao năng lực vận hành và chuẩn bị sớm phương án cung ứng điện năm 2027, tạo nền tảng hạ tầng cho doanh nghiệp và các địa phương bước vào giai đoạn tăng trưởng mới.

Nâng cấp chuỗi giá trị: Động lực tăng trưởng, kiến tạo lợi thế cạnh tranh cho Việt Nam

Nâng cấp chuỗi giá trị: Động lực tăng trưởng, kiến tạo lợi thế cạnh tranh cho Việt Nam

Tại Diễn đàn Doanh nghiệp Phát triển Bền vững Việt Nam (VCSF) 2026, với chủ đề “Tăng trưởng bứt phá – Phát triển bền vững: Hai mục tiêu, một hành trình”, ông Binu Jacob, Tổng Giám đốc Nestlé Việt Nam, đã kể câu chuyện về hành trình của hạt cà phê để làm rõ một bài toán lớn của nền kinh tế là chuyển từ tăng trưởng dựa trên sản lượng sang tăng trưởng dựa trên giá trị một cách bền vững. Theo ông, lời giải nằm ở việc nâng cấp đồng bộ toàn bộ chuỗi giá trị, từ nông dân, nhà máy, bao bì, logistics đến xuất khẩu.