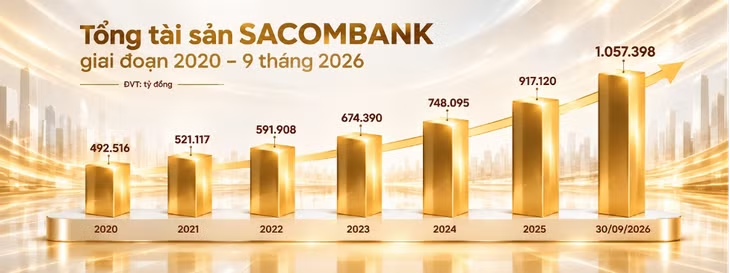
Theo báo cáo tài chính hợp nhất quý III/2026, tổng tài sản của SACOMBANK đạt 1.057.398 tỷ đồng, tăng hơn 15% so với đầu năm và vượt kế hoạch đại hội cổ đông giao. Tiền gửi khách hàng đạt 775.422 tỷ đồng, tăng gần 26%. Dư nợ cho vay khách hàng đạt hơn 700.346 tỷ đồng, tăng gần 12%, đạt hơn 100% kế hoạch.
Cùng với việc mở rộng cho vay, SACOMBANK triển khai các chương trình tín dụng ưu đãi nhằm giảm chi phí tiếp cận vốn cho doanh nghiệp. Điển hình, hồi tháng 4 SACOMBANK giảm 0,5%/năm lãi suất ở cả hai chiều huy động và cho vay theo chủ trương của Ngân hàng Nhà nước.
Đến tháng 8, ngân hàng giảm biên lợi nhuận từ 2,79% xuống còn 0,79% để triển khai giảm lãi suất cho vay 2% đối với khách hàng doanh nghiệp hoạt động trong lĩnh vực xuất nhập khẩu.
Gần đây, SACOMBANK triển khai hàng loạt chương trình giảm lãi suất cho vay từ 1,5 - 2%/năm dành cho khách hàng doanh nghiệp, khách hàng FDI hoạt động trong những ngành nghề chủ lực, các lĩnh vực được Chính phủ và Ngân hàng Nhà nước ưu tiên hỗ trợ; khách hàng cá nhân, hộ kinh doanh vay sản xuất kinh doanh, duy trì và mở rộng hoạt động.
Do đó, dù dư nợ cho vay tăng, thu nhập lãi thuần 9 tháng của SACOMBANK giảm 17,8%, còn 17.517 tỷ đồng. Ở chiều ngược lại, lãi thuần từ hoạt động dịch vụ đạt 8.206 tỷ đồng (gấp khoảng 3,5 lần cùng kỳ), lãi thuần kinh doanh ngoại hối đạt 1.400 tỷ đồng (tăng hơn 92%).
Các nguồn thu ngoài lãi đã bù đắp phần suy giảm của thu nhập lãi thuần, đưa tổng thu nhập hoạt động 9 tháng đạt khoảng 27.794 tỷ đồng, tăng hơn 14% so với cùng kỳ năm 2025.
Lợi nhuận thuần từ hoạt động kinh doanh trước chi phí dự phòng đạt 18.741 tỷ đồng, tăng gần 43%. Đáng chú ý, chi phí hoạt động đạt 9.053 tỷ đồng, giảm hơn 19% so với cùng kỳ, mức giảm tập trung ở chi phí nhân sự, chi phí tài sản, chi phí quản lý công vụ... Thu nhập tăng và chi phí giảm làm tỷ lệ chi phí trên thu nhập của SACOMBANK giảm từ khoảng 46% xuống 32,6%.
Đáng chú ý, SACOMBANK tiếp tục tăng bộ đệm dự phòng rủi ro lên 12.848 tỷ đồng. Lợi nhuận trước thuế hợp nhất lũy kế 9 tháng đạt 5.893 tỷ đồng, hoàn thành gần 73% kế hoạch.
Tương tự, Agribank triển khai 10 chương trình tín dụng ưu đãi dành cho doanh nghiệp nhỏ và vừa, tổng quy mô trên 520.000 tỷ đồng, với chính sách lãi suất ưu đãi giảm từ 1,5 - 2,5% so với mức thông thường, cùng các ưu đãi về phí dịch vụ, phí thanh toán quốc tế, bảo hiểm, mở thẻ tín dụng.
Đến ngày 31/8, dư nợ cho vay nền kinh tế của Agribank đạt hơn 2,1 triệu tỷ đồng, trong đó dư nợ đối với khách hàng doanh nghiệp nhỏ và vừa chiếm tỷ lệ gần 15% tổng dư nợ với trên 24.000 khách hàng. Số lượng doanh nghiệp nhỏ và vừa chiếm tỷ trọng gần 90% số lượng khách hàng pháp nhân của ngân hàng.
BIDV cũng công bố gói tín dụng 50.000 tỷ đồng đến hết năm 2028, với lãi suất thấp hơn tối thiểu 1%/năm so với mức cho vay bình quân cùng kỳ hạn. Đối tượng hưởng ưu đãi là doanh nghiệp nhỏ và vừa có tình hình tài chính lành mạnh, cùng các doanh nghiệp hoạt động trong lĩnh vực ưu tiên và các động lực tăng trưởng như công nghệ cao, xuất khẩu, kinh tế số, trí tuệ nhân tạo, công nghiệp hỗ trợ, bán dẫn, chế biến, chế tạo và các dự án xanh.
Trong khi đó, VietinBank triển khai chương trình tín dụng 50.000 tỷ đồng đến hết năm 2028, với lãi suất thấp hơn 1%/năm so với lãi suất thông thường cùng kỳ hạn. Với các khoản vay trung và dài hạn, thời gian hưởng ưu đãi có thể lên tới 12 tháng.