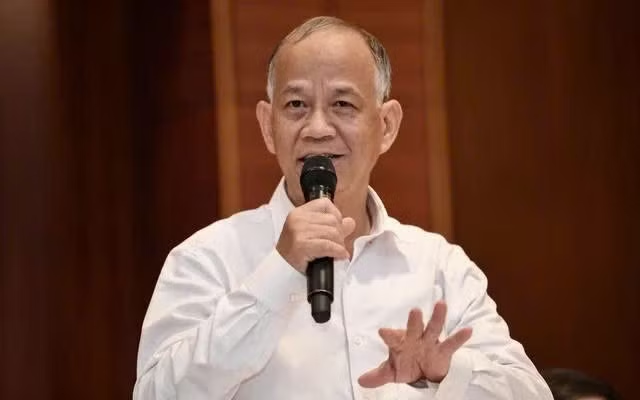
Trước đề xuất về việc cấm chuyển nhượng hợp đồng mua nhà ở hình thành trong tương lai đưa ra tại phiên thảo luận của Quốc hội về Luật Kinh doanh bất động sản (sửa đổi) ngày 30/10, TS. Nguyễn Minh Phong - Ủy viên Hội đồng tư vấn Kinh tế, Ủy ban Trung ương Mặt trận Tổ quốc Việt Nam - đã có trao đổi về nhiều vấn đề liên quan.
Nguy cơ xung đột pháp lý
- Đề xuất cấm chuyển nhượng hợp đồng mua bán nhà ở hình thành trong tương lai được đại biểu đưa ra tại phiên thảo luận của Quốc hội mới đây đang thu hút nhiều ý kiến trái chiều. Dưới góc độ pháp lý, ông nhìn nhận thế nào về đề xuất này?
Tôi cho rằng đây là một đề xuất cần được xem xét hết sức thận trọng, bởi có thể tạo ra sự xung đột với những nguyên tắc nền tảng của Hiến pháp và pháp luật dân sự.
Cần phân biệt rõ giữa quyền sở hữu một căn nhà và quyền tài sản phát sinh từ hợp đồng mua bán căn nhà đó. Dù nhà chưa hình thành, người mua đã có những quyền và nghĩa vụ tài sản hợp pháp được xác lập thông qua hợp đồng. Những quyền này được pháp luật bảo hộ và không thể tùy tiện tước bỏ.
- Theo ông, việc cấm chuyển nhượng này có thể giúp hạn chế đầu cơ một cách thực chất không?
Chuyển nhượng hợp đồng và đầu cơ là hai phạm trù khác nhau, không thể đánh đồng.
Chuyển nhượng hợp đồng là việc một bên chuyển giao quyền, nghĩa vụ hợp pháp của mình cho bên khác theo thỏa thuận và điều kiện luật định. Trong khi đó, đầu cơ tiêu cực thường gắn với hành vi thổi giá, tạo giao dịch giả, tung tin sai lệch, thao túng cung cầu.
Nhà nước có quyền quản lý thị trường, ngăn chặn đầu cơ, thao túng và trục lợi. Nhưng quản lý không đồng nghĩa với cấm đoán, ngăn sông cấm chợ. Không thể vì một bộ phận lợi dụng giao dịch để đầu cơ mà tước bỏ quyền giao dịch chính đáng của tất cả những người còn lại.
Đáng lo hơn, khi nhu cầu chuyển nhượng vẫn tồn tại nhưng kênh giao dịch chính thức bị đóng lại, thị trường có thể xuất hiện những hình thức lách luật, như ủy quyền toàn phần, giấy viết tay... Khi đó, Nhà nước vừa khó kiểm soát giao dịch, vừa có nguy cơ thất thu thuế; người dân lại phải gánh thêm rủi ro tranh chấp, lừa đảo.
Một chính sách tốt phải khiến thị trường minh bạch hơn, chứ không đẩy những giao dịch vốn có thể thực hiện công khai vào vùng tối.
- Có ý kiến cho rằng nhà ở hình thành trong tương lai là “nhà trên giấy”, thực chất giao dịch chỉ là “chuyển nhượng vị trí trong hợp đồng chứ không phải là tài sản hữu hình”. Quan điểm của ông ra sao?
Tài sản có cả hữu hình và vô hình. Cổ phiếu, trái phiếu… là những tài sản vô hình được hình thành trên cơ sở cam kết pháp lý, được giao dịch công khai và được pháp luật công nhận, bảo vệ. Ngôi nhà hình thành trong tương lai cũng thế. Hợp đồng mua bán lúc này là một loại tài sản từ giấy tờ có giá, được pháp luật bảo hộ thì sao lại không được lưu thông, giao dịch trên thị trường như các loại giấy tờ có giá khác?
Kinh nghiệm quản lý ở các quốc gia khác cũng cần được xem xét trong điều kiện cụ thể. Chẳng hạn Trung Quốc có thể áp dụng quy định cấm này là bởi họ thừa cung, phải ngăn chặn khủng hoảng thừa bằng việc cấm mua bán trước khi ngôi nhà hình thành. Việt Nam đang thiếu cung nên không thể “bê” nguyên cách làm của Trung Quốc để áp dụng.
Tác động đến thanh khoản, dòng vốn bất động sản
- Nếu quyền chuyển nhượng hợp đồng bị hạn chế, những người mua nhà để ở sẽ chịu ảnh hưởng thế nào, thưa ông?
Theo tôi, cần nhìn vấn đề từ đời sống thực tế. Một hợp đồng mua nhà hình thành trong tương lai thường kéo dài 2-3 năm, thậm chí lâu hơn. Trong khoảng thời gian ấy, cuộc sống của người mua có thể thay đổi rất nhiều, họ có thể bị mất việc, giảm thu nhập, gặp biến cố sức khỏe, gia đình thay đổi nơi sinh sống hoặc phát sinh nhu cầu tài chính cấp bách.
Khi ấy, chuyển nhượng hợp đồng để thu hồi phần vốn đã bỏ ra chính là một chiếc phao cứu sinh. Nếu cánh cửa này bị đóng lại, họ chỉ còn cách tiếp tục gồng gánh nghĩa vụ thanh toán hoặc tìm cách chấm dứt hợp đồng với chủ đầu tư, đối diện nguy cơ mất tiền đặt cọc, chịu phạt vi phạm và bồi thường thiệt hại.
Hãy hình dung một gia đình dành dụm nhiều năm mới đủ tiền đóng những đợt đầu mua căn hộ. Đột nhiên người trụ cột mất việc, họ muốn bán lại hợp đồng để trang trải cuộc sống nhưng pháp luật không cho phép. Việc đẩy người đang khó khăn vào thế cùng cực như thế sẽ làm mất đi tính nhân văn của pháp luật.
- Ngoài quyền lợi cá nhân, việc cấm chuyển nhượng có thể tác động như thế nào đến thanh khoản và dòng vốn của thị trường bất động sản?
Đặc thù của nhà ở hình thành trong tương lai là người mua thanh toán theo tiến độ xây dựng. Đây cũng là một cơ chế giúp huy động nguồn vốn xã hội vào phát triển dự án. Phương thức này đặc biệt có ý nghĩa trong bối cảnh các kênh tín dụng hay trái phiếu chưa đáp ứng đủ vốn cho phát triển.
Nếu cấm chuyển nhượng cho đến khi người mua được cấp giấy chứng nhận, dòng tiền có nguy cơ bị "giam giữ" trong khoảng thời gian dài. Người dân mất sự linh hoạt tài chính, nhà đầu tư nhỏ lẻ e ngại tham gia, doanh nghiệp cũng khó huy động nguồn lực hơn...
Đặc biệt, cần nhớ bất động sản có quan hệ với hơn 40 ngành, lĩnh vực kinh tế. Những khó khăn của thị trường này có thể lan sang nhiều ngành nghề khác. Trong bối cảnh Việt Nam hướng tới mục tiêu tăng trưởng kinh tế hai con số, chúng ta càng phải thận trọng với những chính sách có nguy cơ làm nghẽn dòng vốn và suy giảm động lực thị trường.
Chính sách quản lý cần mở đường cho thị trường, thay vì dựng thêm rào chắn hành chính. Đừng vì muốn ngăn một số người đầu cơ mà khóa luôn lối thoát của hàng triệu người mua nhà và làm tắc nghẽn dòng chảy của cả thị trường.
- Xin cảm ơn ông!