Không phải nộp lại loạt tờ khai
Bộ Tài chính đang xây dựng dự thảo Nghị quyết của Chính phủ về chính sách đặc thù đối với người nộp thuế đã ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03) và người nộp thuế không hoạt động tại địa chỉ đã đăng ký (trạng thái 06).
Điểm đáng chú ý là dự thảo đề xuất người nộp thuế không phải nộp hồ sơ khai thuế đối với những kỳ không phát sinh nghĩa vụ thuế trong thời gian không hoạt động tại địa chỉ đăng ký theo thông báo của cơ quan thuế.
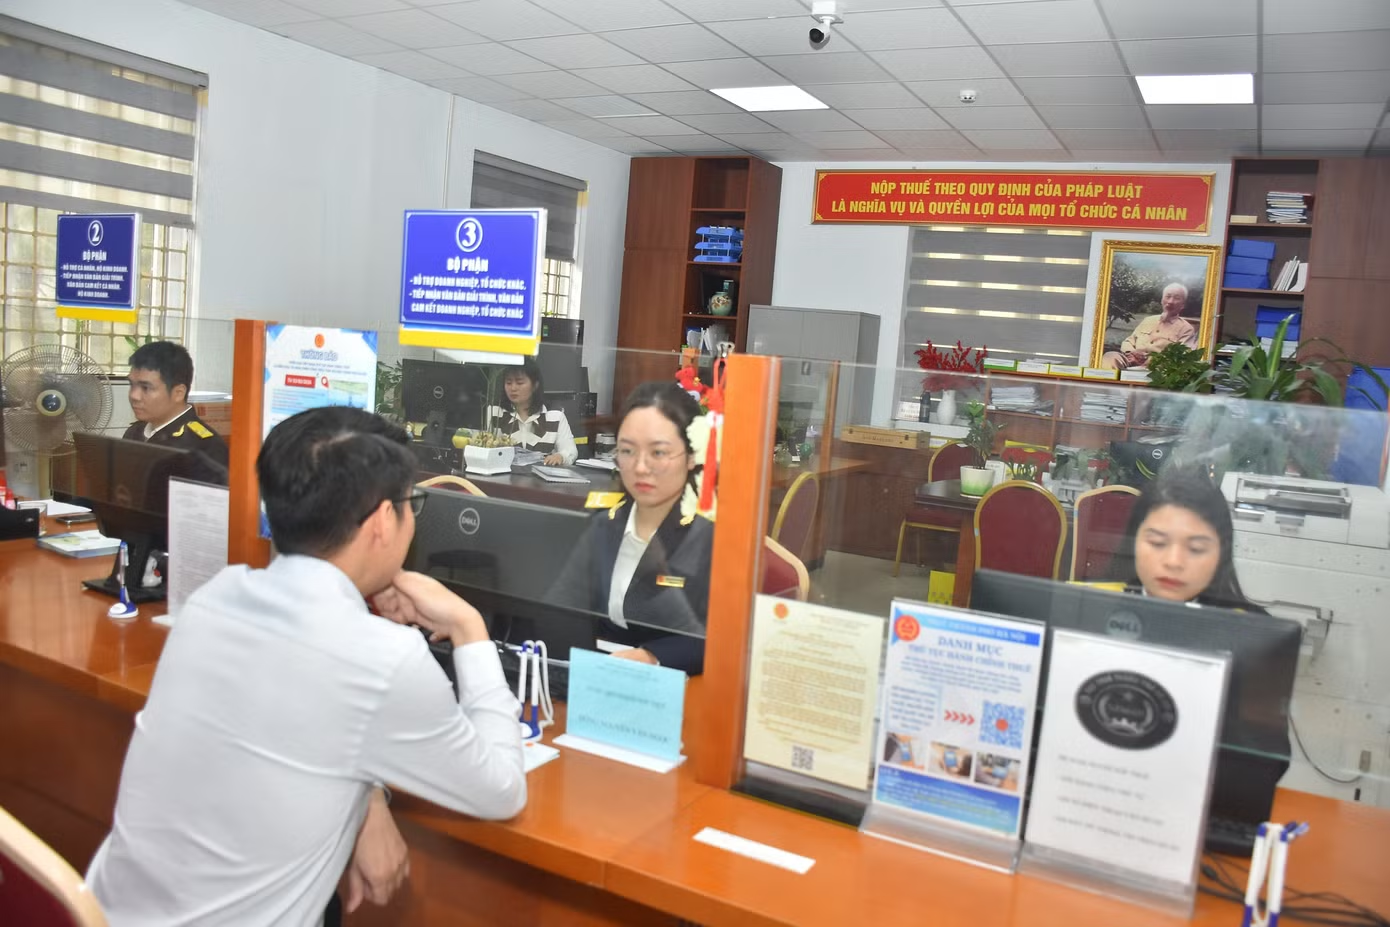
Với trường hợp bị thu hồi giấy chứng nhận đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký hộ kinh doanh, giấy phép thành lập và hoạt động hoặc văn bản tương đương, người nộp thuế cũng được đề xuất không phải nộp hồ sơ khai thuế trong thời gian bị thu hồi, ngoại trừ hồ sơ quyết toán thuế đến thời điểm thu hồi.
Tuy nhiên, chính sách không đồng nghĩa doanh nghiệp được miễn toàn bộ trách nhiệm kê khai. Người nộp thuế vẫn phải nộp hồ sơ còn thiếu của các kỳ trước thời điểm được áp dụng chính sách và hồ sơ của những kỳ phát sinh nghĩa vụ thuế sau đó.
Khi làm thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế, người nộp thuế phải cam kết, chịu trách nhiệm trước pháp luật về các kỳ không phát sinh nghĩa vụ thuế, đồng thời xác định rõ thời gian không hoạt động tại địa chỉ đăng ký và các kỳ tính thuế liên quan.
Bên cạnh việc giảm hồ sơ phải bổ sung, Bộ Tài chính đề xuất ban hành Nghị quyết của Quốc hội về chính sách đặc thù xử lý nợ thuế, tập trung vào các khoản nợ lệ phí môn bài, tiền chậm nộp và hồ sơ khai thuế tồn đọng của người nộp thuế thuộc trạng thái 03 và 06.
Với hành vi chậm nộp hồ sơ khai thuế, dự thảo đề xuất các mức phạt bằng 30%, 50% hoặc 70% mức phạt thông thường tùy điều kiện áp dụng. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai được đề xuất áp dụng mức bằng 50% mức phạt tương ứng. Chính sách không áp dụng với trường hợp có dấu hiệu trốn thuế hoặc thuộc diện loại trừ theo dự thảo.
Công khai thông tin, kiểm soát đúng đối tượng
Trao đổi với PV Tiền Phong, ông Nguyễn Quang Huy - chuyên gia Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi - cho biết các đề xuất cho thấy nỗ lực tháo gỡ những tồn tại kéo dài, hỗ trợ người nộp thuế hoàn tất nghĩa vụ và giảm chi phí tuân thủ. Đáng chú ý, việc không phải nộp hồ sơ khai thuế đối với những kỳ không phát sinh nghĩa vụ có thể giúp doanh nghiệp đã ngừng hoạt động nhiều năm giảm đáng kể thời gian, chi phí khôi phục chứng từ, thuê dịch vụ kế toán và lập lại hồ sơ.
Tuy nhiên, ông Huy lưu ý, không phát sinh doanh thu không mặc nhiên đồng nghĩa không phát sinh nghĩa vụ thuế. Việc miễn nộp một số hồ sơ phải gắn với đúng thời gian, điều kiện và trách nhiệm cam kết. Tương tự, xử lý tiền chậm nộp không đồng nghĩa xóa toàn bộ nghĩa vụ thuế gốc. Về trình tự, cơ quan thuế sẽ rà soát dữ liệu quản lý, xác định người nộp thuế và khoản nghĩa vụ thuộc diện xử lý; đồng thời tiếp nhận hồ sơ đề nghị khôi phục hoặc chấm dứt hiệu lực mã số thuế.
Dự thảo quy định công khai thông tin người nộp thuế thuộc diện xử lý để cơ quan, tổ chức, cá nhân liên quan phản hồi. Nếu có ý kiến phản đối, cơ quan thuế phải xem xét, xác minh trước khi quyết định.
Với hồ sơ đủ điều kiện, cơ quan thuế thực hiện xử lý theo trình tự, thời hạn quy định, cập nhật kết quả trên hệ thống quản lý thuế và lưu trữ hồ sơ phục vụ kiểm tra, giám sát. Trường hợp phát hiện thông tin không chính xác, nghĩa vụ thuế chưa được xác định đầy đủ hoặc người nộp thuế không đáp ứng điều kiện, việc xử lý phải thực hiện theo quy định pháp luật hiện hành.
Ông Huy cho rằng để giải quyết căn bản hồ sơ tồn đọng, cần phân loại theo mức độ phức tạp, hướng dẫn đầy đủ ngay từ đầu, xác định rõ đầu mối và thời hạn xử lý. Dữ liệu giữa cơ quan thuế và cơ quan đăng ký kinh doanh cũng cần được liên thông, hạn chế yêu cầu người nộp thuế cung cấp lại những thông tin đã có.
Nghị quyết có hiệu lực thi hành kể từ ngày Quốc hội thông qua, các chính sách dự kiến áp dụng đến hết ngày 30/6/2028.