* Ông Ken Nguyễn - đại diện Mastercard
Việt Nam đã phát triển hệ sinh thái thanh toán không dùng tiền mặt, với mã QR phổ biến từ chợ truyền thống, hàng quán đến cửa hàng bán lẻ, giúp hàng trăm nghìn cơ sở kinh doanh chuyển sang thanh toán số mà không cần đầu tư máy chấp nhận thẻ (POS).
Tuy nhiên, chính thành công của hệ sinh thái trong nước đã vô tình dẫn tới khoảng cách giữa phương thức thanh toán mà khách quốc tế ưa chuộng và hệ thống thanh toán trong nước.
Trong khi du khách thường dùng thẻ tín dụng, thẻ ghi nợ hoặc ví điện tử quốc tế, nhiều cơ sở kinh doanh tại Việt Nam chủ yếu chấp nhận mã QR. Khi hai hệ thống chưa liên thông, giao dịch có thể bị gián đoạn, buộc người mua và người bán quay lại dùng tiền mặt. Do vậy, giải pháp cần thiết là kết nối mạng lưới thanh toán quốc tế với hạ tầng trong nước, giúp giao dịch xuyên biên giới thuận tiện và liền mạch hơn.
Từ thực tế đó, Mastercard Pay Local ra đời, cho phép khách quốc tế quét mã QR tại điểm bán bằng ứng dụng ngân hàng số hoặc ví điện tử quen thuộc ở nước mình, được liên kết với thẻ Mastercard. Du khách không cần nạp trước ngoại tệ hay đăng ký ví điện tử trong nước. Doanh nghiệp Việt Nam có thể tiếp nhận thanh toán quốc tế qua mã QR hiện có mà không cần đầu tư thêm máy POS, nâng cấp phần mềm hoặc thay đổi quy trình đối soát.
Bên cạnh tính thuận tiện, bảo mật là yêu cầu quan trọng khi mở rộng thanh toán xuyên biên giới. Mastercard đặt mục tiêu đạt 100% token hóa và xác thực liền mạch tại Việt Nam vào năm 2027. Công nghệ token hóa thay thế thông tin thẻ nhạy cảm bằng mã kỹ thuật số, giúp bảo vệ dữ liệu thanh toán mà không yêu cầu người dùng thực hiện thêm thao tác.
* Ông Nguyễn Thanh Tùng - Phó Tổng Giám đốc NAPAS:
Thanh toán là một phần thiết yếu của nền kinh tế, giúp dòng tiền lưu chuyển, hoàn tất giao dịch và kết nối các hoạt động kinh tế. Nhu cầu thanh toán số đang phát triển từ chuyển tiền giữa các cá nhân sang thanh toán hàng hóa, dịch vụ, rồi mở rộng từ thị trường nội địa ra quốc tế.

Nếu chuyển tiền qua mã VietQR góp phần hình thành thói quen giao dịch trên ứng dụng ngân hàng, dịch vụ VietQRPay tiếp tục đáp ứng nhu cầu thanh toán tại cửa hàng, hỗ trợ xác nhận giao dịch, đối soát và hoàn tiền khi cần thiết.
Trong vai trò đơn vị vận hành hạ tầng thanh toán bán lẻ quốc gia, NAPAS phối hợp với các ngân hàng, tổ chức trung gian thanh toán và đối tác quốc tế phát triển hệ sinh thái VietQRPay, VietQRGlobal.
Đến nay, VietQRPay có 45 ngân hàng và tổ chức trung gian thanh toán tham gia triển khai. VietQRGlobal đã kết nối với 6 quốc gia, gồm Thái Lan, Lào, Campuchia, Trung Quốc, Singapore và Hàn Quốc; đồng thời tiếp tục mở rộng sang các thị trường khác.
Thanh toán xuyên biên giới vẫn đối mặt với những thách thức về liên thông hệ thống, tuân thủ pháp lý, vận hành, mở rộng mạng lưới và bảo đảm an ninh, an toàn dữ liệu. Vì vậy, cần sự phối hợp chặt chẽ giữa các bên, thống nhất quy trình và nâng cao chất lượng hạ tầng.
NAPAS cam kết hướng tới đưa thanh toán xuyên biên giới trở thành tiện ích thiết thực, giúp người dân sử dụng phương thức thanh toán quen thuộc khi ra nước ngoài, đồng thời tạo thuận lợi cho du khách quốc tế tại Việt Nam, góp phần thúc đẩy du lịch, giao thương và hội nhập kinh tế.
* Ông Phùng Công Sưởng - Tổng Biên tập Báo Tiền Phong, Đồng Trưởng Ban Tổ chức Ngày thanh toán số Việt Nam 2026:
Với Báo Tiền Phong, việc thúc đẩy thanh toán số có ý nghĩa đặc biệt khi đối tượng bạn đọc chủ yếu hướng đến giới trẻ - những người năng động, am hiểu công nghệ, sẵn sàng thay đổi và sẽ là lực lượng chủ chốt trong tương lai.
Chúng tôi mong muốn người trẻ không chỉ chủ động tiếp cận công nghệ mới mà còn trở thành hạt nhân lan tỏa tư duy số, hướng dẫn người thân và cộng đồng sử dụng các dịch vụ số.
Tuy nhiên, để thanh toán số phát triển rộng rãi, không thể chỉ dựa vào nỗ lực của một tổ chức hay một ngân hàng. Người dân cần những giải pháp thuận tiện, dễ sử dụng và an toàn; trong khi các tổ chức tài chính, ngân hàng, doanh nghiệp công nghệ và cơ quan quản lý cần phối hợp chặt chẽ để giải quyết những vướng mắc thực tế.
Đó cũng là lý do Báo Tiền Phong tổ chức chuỗi sự kiện này. Chúng tôi mong muốn tạo ra một điểm kết nối để các bên cùng chia sẻ kinh nghiệm, nhận diện thách thức, tìm kiếm giải pháp và lan tỏa những mô hình hiệu quả.
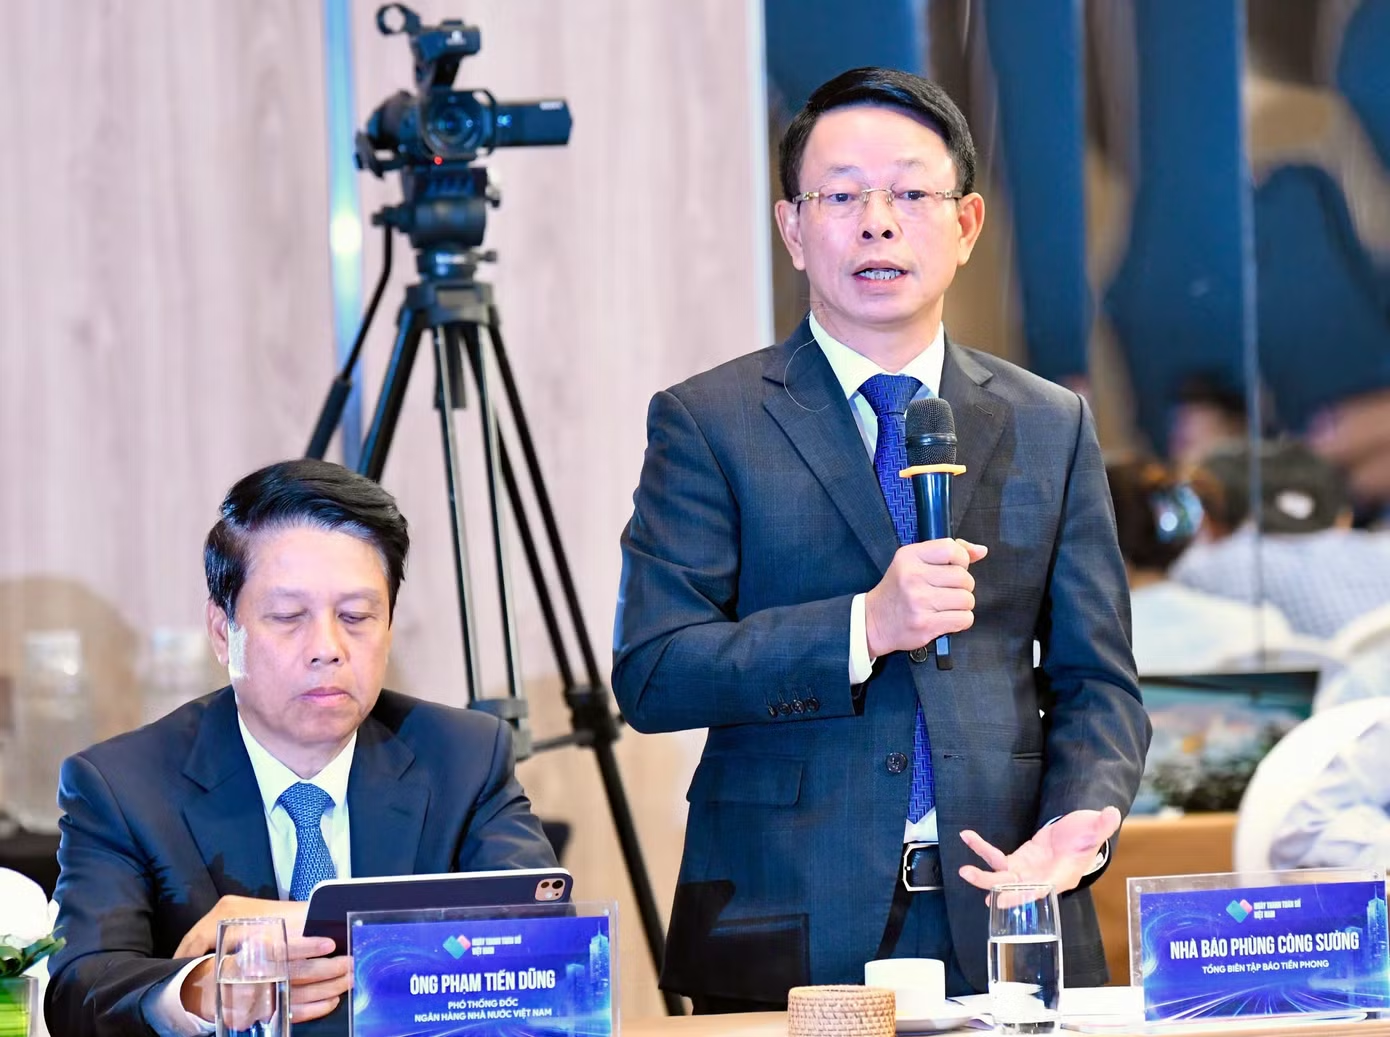
Báo chí sẽ tiếp tục đồng hành, cung cấp thông tin chính xác, góp phần nâng cao nhận thức và củng cố niềm tin của người dân đối với thanh toán số.
Thông qua chương trình, chúng tôi kỳ vọng thanh toán số không chỉ dừng ở việc thay đổi phương thức giao dịch, mà từng bước trở thành thói quen trong đời sống, góp phần thúc đẩy xã hội số tại Việt Nam.
* PGS, TS. Đặng Quang Vinh - Trường Đại học Anh Quốc Việt Nam:
Khi thanh toán qua mã QR, app yêu cầu đăng nhập, tuy nhiên, sau khi đăng nhập, dữ liệu đã quét trước đó bị mất và buộc phải thao tác lại. Đây là một lỗi gây nên bất tiện, đặc biệt là nhóm người dùng yếu thế - ít tiếp xúc, khó khăn trong việc sử dụng công nghệ.
Trải nghiệm khách hàng cần được ưu tiên bên cạnh lợi ích ngân hàng đem lại cho các đơn vị đối tác. Bên cạnh đó, trong năm 2026, các tập đoàn công nghệ lớn đều đang nói nhiều đến AI như một “trợ lý” có khả năng thay con người thực hiện ngày càng nhiều công việc. Tuy nhiên, sự tham gia sâu của AI đặt ra những thách thức lớn về pháp lý và an toàn.
Nếu AI thực hiện một giao dịch, ai là người chịu trách nhiệm khi xảy ra sai sót? AI được phép thực hiện những loại giao dịch nào, trong phạm vi và điều kiện ra sao? AI được phép thực hiện những loại giao dịch nào, trong phạm vi và điều kiện ra sao? AI giúp giảm chi phí nhưng cũng tăng nguy cơ hệ thống thanh toán bị đe dọa.
Các ngân hàng, tổ chức cần đầu tư mạnh hơn vào nghiên cứu AI và cơ chế ứng phó với tấn công mạng.
* Bà Nguyễn Thị Ngoan - Phó Tổng Giám đốc Tập đoàn MISA, Tổng Giám đốc JetPay:
Khi tham gia cùng các ngân hàng, chúng tôi nhận thấy thanh toán số đã giúp việc xác thực và luân chuyển dòng tiền từ các cửa hàng nhỏ, hộ kinh doanh đến cá nhân trở nên nhanh chóng, thuận tiện hơn. Tuy nhiên, nếu chỉ dừng ở việc tiền về nhanh hay chậm thì chưa đủ.
Vấn đề quan trọng hơn là tiền về từ đâu, thuộc đơn hàng nào, đã được xác nhận hay chưa, còn thiếu giao dịch nào và doanh thu có bị bỏ sót hay không. Trước đây, việc xác định những thông tin này thường mất nhiều thời gian đối soát. Công nghệ hiện có thể hỗ trợ giải quyết bài toán đó.
NAPAS cùng các ngân hàng đã góp phần giúp dòng tiền lưu chuyển an toàn, thuận tiện. MISA và JetPay, với vai trò là các đơn vị công nghệ, mong muốn tiếp nối quá trình này bằng cách đưa dữ liệu thanh toán vào hoạt động quản trị của tổ chức, doanh nghiệp và cá nhân.
Thực tế, MISA và JetPay đã và đang xây dựng nền tảng kết nối dữ liệu ngân hàng và chứng từ để hỗ trợ dự báo dòng tiền; khai thác lịch sử thanh toán như một nguồn dữ liệu bổ sung phục vụ việc đánh giá khả năng tiếp cận vốn của khách hàng; đồng thời hỗ trợ các tổ chức tài chính phân tích dòng tiền từ dữ liệu được khách hàng cho phép chia sẻ. Mục tiêu không chỉ là xây dựng một công cụ thanh toán, mà là biến dữ liệu giao dịch thành thông tin và hành động hữu ích cho khách hàng.
MISA tin rằng, với hệ sinh thái hơn 400.000 khách hàng doanh nghiệp, 150.000 hộ kinh doanh và 2 triệu khách hàng cá nhân, cùng sự đồng hành của NAPAS và các ngân hàng, chúng ta hoàn toàn có thể kết nối thế mạnh của mỗi bên để tạo nên một chuỗi giá trị tài chính số liền mạch, lấy khách hàng làm trung tâm.
Chúng tôi mong muốn các ngân hàng, tổ chức thanh toán và doanh nghiệp công nghệ cùng phối hợp, dưới định hướng của Ngân hàng Nhà nước, để xây dựng hạ tầng thanh toán kết nối liền mạch hơn. Người hưởng lợi cuối cùng phải là khách hàng, với nhu cầu của khách hàng được đặt ở vị trí trung tâm
* Ông Đồng Đức Giang - Giám đốc Trung tâm Thẻ, Ngân hàng Agribank:
Với mạng lưới hoạt động rộng khắp và tập khách hàng tập trung ở khu vực nông thôn, Agribank xác định chuyển đổi số, thúc đẩy thanh toán không dùng tiền mặt là nhiệm vụ trọng tâm, góp phần mở rộng khả năng tiếp cận dịch vụ tài chính cho người dân.
Agribank đang triển khai đồng bộ nhiều giải pháp, lấy khách hàng làm trung tâm, phát triển hệ sinh thái ngân hàng số với các kênh giao dịch trên ứng dụng di động và nền tảng trực tuyến.
Ngân hàng cũng phát triển các sản phẩm thẻ phù hợp với từng nhóm khách hàng, trong đó có thẻ tín dụng Lộc Việt và các dòng thẻ hướng tới khu vực nông thôn. Việc ứng dụng công nghệ, khai thác thông tin từ căn cước công dân góp phần đơn giản hóa quy trình tiếp cận dịch vụ ngân hàng. Bên cạnh đó, Agribank mở rộng thanh toán QR tại các chợ dân sinh, hỗ trợ hộ kinh doanh và doanh nghiệp triển khai thanh toán số mà không phải đầu tư thêm nhiều thiết bị.
Đáng chú ý, ngân hàng đẩy mạnh số hóa thanh toán trong chuỗi giá trị nông nghiệp, kết nối hợp tác xã, doanh nghiệp và nông dân, qua đó nâng cao hiệu quả sản xuất, kinh doanh. Cùng với phát triển công nghệ, ngân hàng tăng cường tiếp cận trực tiếp người dân, hướng dẫn giao dịch và cảnh báo nguy cơ lừa đảo trên không gian mạng.
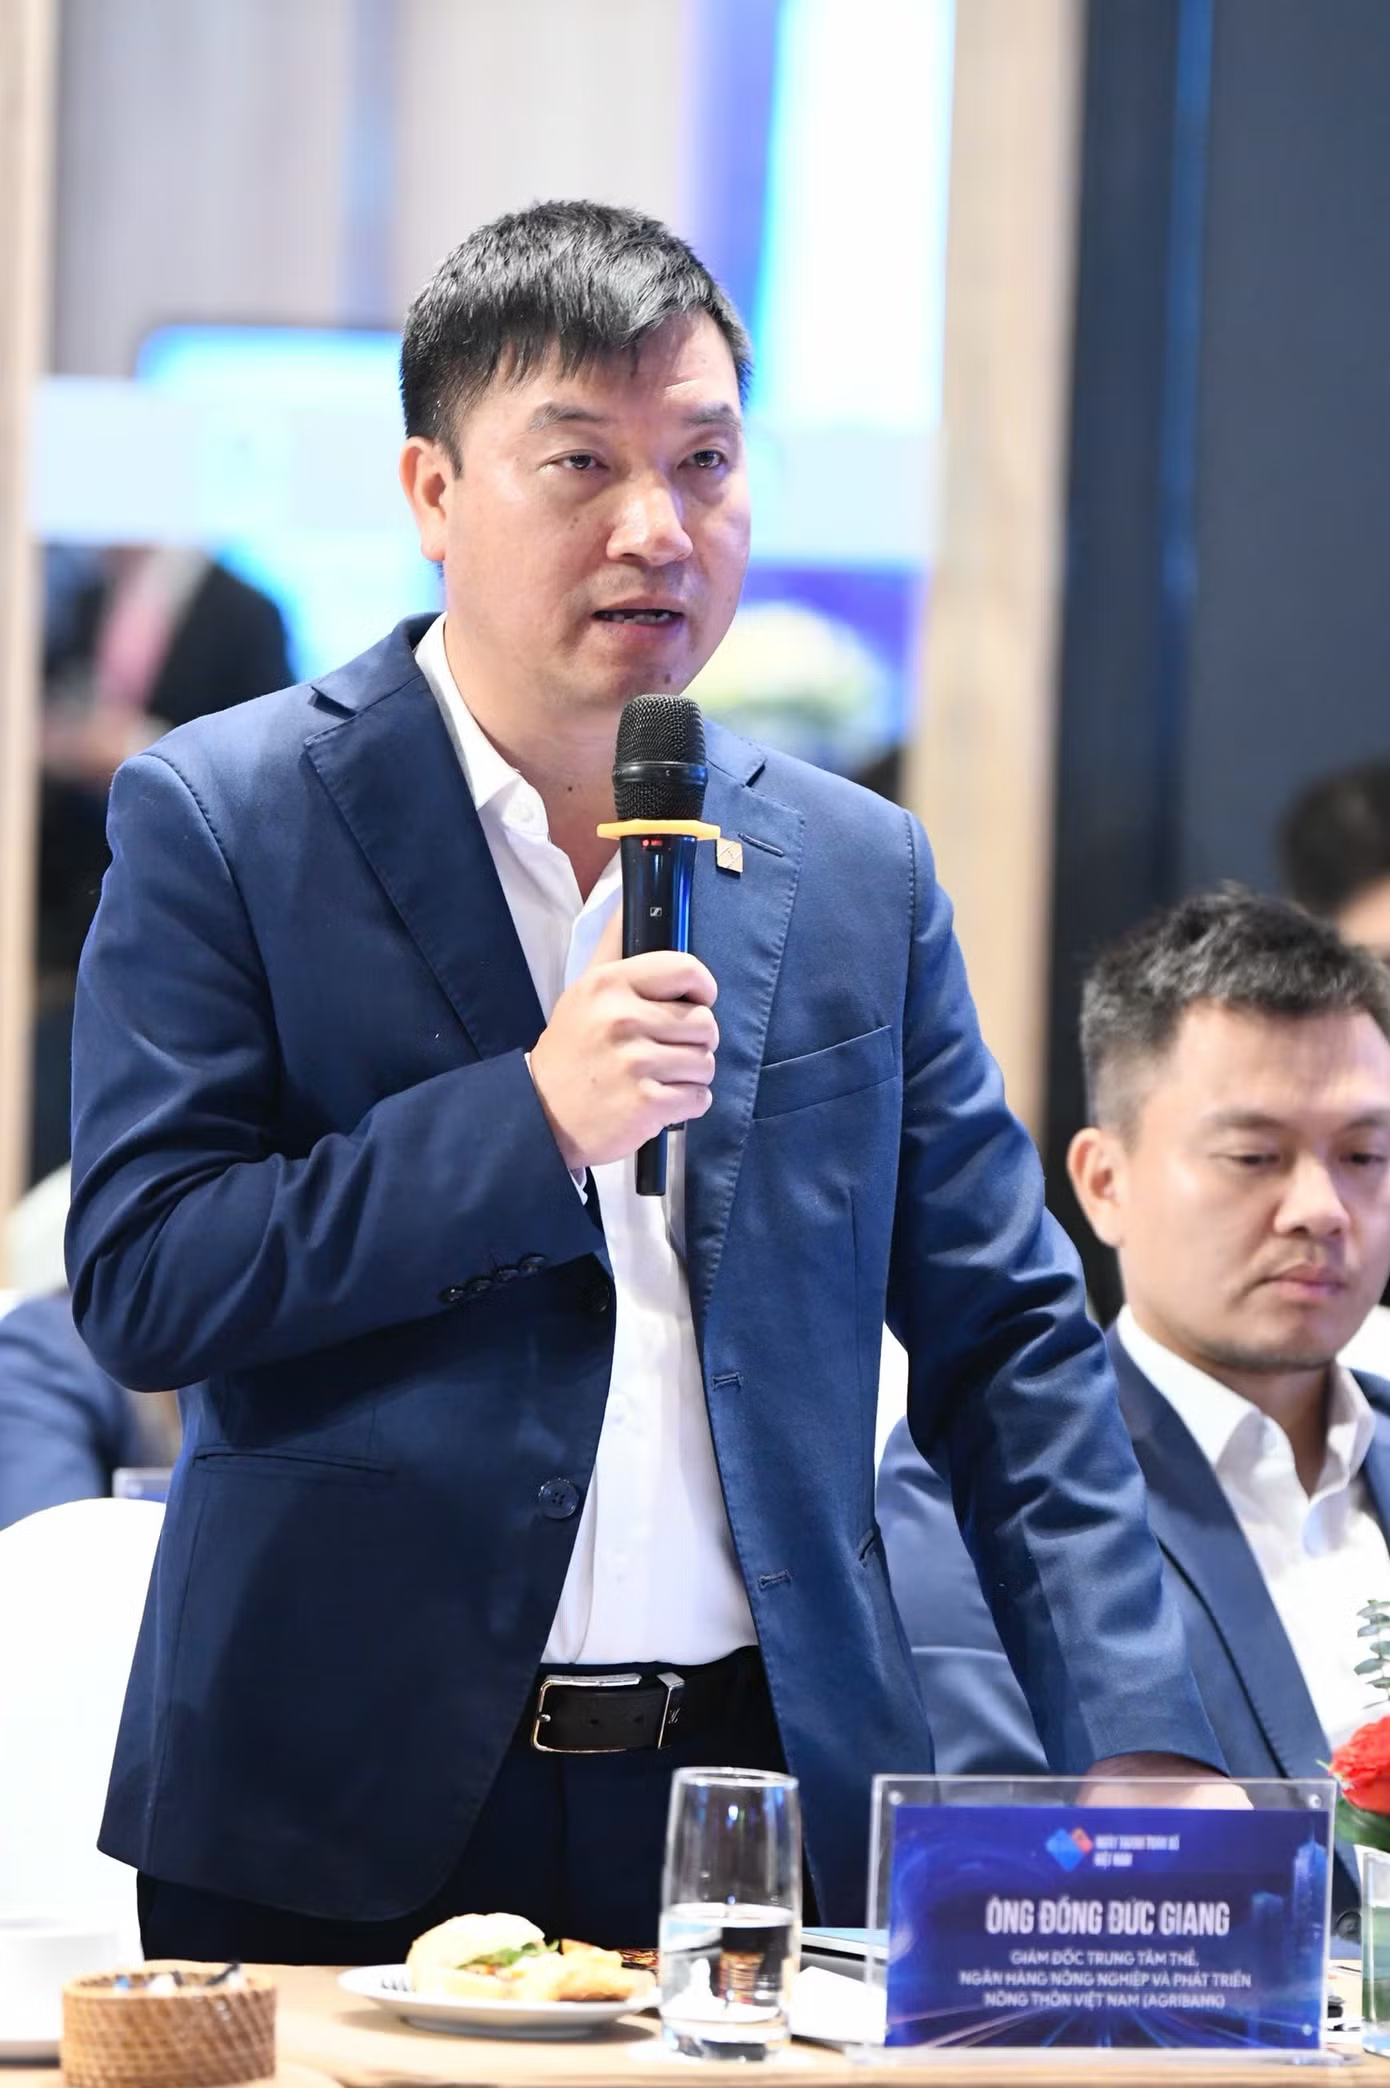
Khi hạ tầng thanh toán được mở rộng, dịch vụ đa dạng, tiện lợi và người dân được trang bị kiến thức sử dụng an toàn, thanh toán số sẽ từng bước trở thành thói quen. Đây là nền tảng quan trọng để thúc đẩy tài chính toàn diện, phát triển kinh tế số theo hướng an toàn và bền vững.
* Ông Trần Nguyễn Ngọc Thành - Tổng Giám đốc Công ty TNHH VETC Digital:
Hiện nay, VETC đã phục vụ khoảng 75% chủ xe ô tô trên thị trường Việt Nam. Để bảo đảm hoạt động thanh toán giao thông thông suốt, thực hiện chỉ đạo của Ngân hàng Nhà nước và các cơ quan quản lý, chúng tôi cơ bản hoàn thành việc kết nối tài khoản giao thông của khách hàng với các phương thức thanh toán không dùng tiền mặt.
Đến nay, VETC đã kết nối trực tiếp với khoảng 15 ngân hàng lớn tại Việt Nam. Với các đối tác khác, chúng tôi triển khai kết nối thông qua hệ thống chuyển mạch của NAPAS. Trong năm nay, VETC cũng bổ sung phương thức thanh toán dịch vụ thu phí không dừng thông qua thẻ tín dụng đồng thương hiệu với VETC.
Trong quý IV năm nay và năm tới, chúng tôi sẽ tiếp tục mở rộng kết nối hạ tầng thanh toán với các trung gian thanh toán và ngân hàng, đáp ứng tốt hơn nhu cầu đa dạng của khách hàng.
Bên cạnh thanh toán thu phí không dừng, VETC đang triển khai thanh toán đỗ xe không dừng tại các bãi đỗ xe. Chúng tôi cũng mở rộng sang các dịch vụ thiết yếu mà chủ xe có nhu cầu sử dụng thường xuyên, như thanh toán xăng dầu. VETC đã triển khai dịch vụ trạm sạc, giúp khách hàng sử dụng ô tô điện thanh toán trực tiếp khi sạc xe.
Trong thời gian tới, chúng tôi sẽ tiếp tục mở rộng sang các dịch vụ như cứu hộ và bảo hiểm, góp phần nâng cao trải nghiệm của khách hàng khi tham gia giao thông.
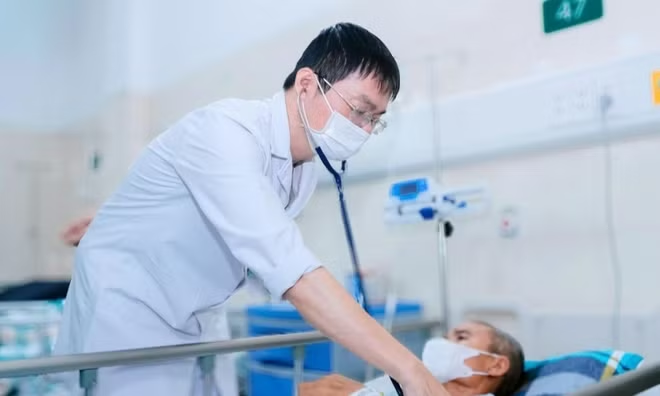
* PGS, TS, BS. Vũ Văn Giáp - Phó Giám đốc Bệnh viện Bạch Mai:
Trong quá trình chuyển đổi số, Bệnh viện Bạch Mai xác định người bệnh là trung tâm, mọi giải pháp công nghệ đều hướng tới mục tiêu mang lại trải nghiệm thuận tiện, an toàn và yên tâm hơn. Ứng dụng Bach Mai Care là một trong những nền tảng quan trọng để kết nối các khâu trong hành trình khám chữa bệnh. Đến nay, ứng dụng đã vượt mốc 1 triệu người dùng và được xác thực qua VNeID, góp phần bảo đảm an toàn, bảo mật thông tin người bệnh.
Trước đây, người dân đến bệnh viện có thể phải xếp hàng ở nhiều khâu. Giờ đây, người bệnh có thể đặt lịch trên ứng dụng, lựa chọn chuyên gia, chuyên khoa, ngày và giờ khám phù hợp. Khi đến bệnh viện theo lịch, khoảng 15-20 phút sau người bệnh có thể bắt đầu được khám.
Trong quá trình khám, các chỉ định như xét nghiệm, siêu âm, chụp chiếu... được cập nhật trên ứng dụng để người bệnh biết mình cần thực hiện những bước gì tiếp theo. Đến khâu thanh toán, hệ thống cung cấp mã QR với chính xác số tiền phải trả; các khoản bảo hiểm hoặc phụ thu được thể hiện rõ ràng, minh bạch. Khi có kết quả, thông tin được đồng bộ trên ứng dụng và người bệnh nhận thông báo để quay lại gặp bác sĩ.
Đơn thuốc cũng được liên thông với nhà thuốc, hiển thị giá từng loại thuốc ngay trên ứng dụng. Người bệnh có thể thanh toán ngay tại phòng khám hoặc qua ki-ốt trước khi nhận thuốc. Như vậy, thay vì phải đi qua nhiều quầy, nhiều khâu riêng lẻ, người bệnh có thể thực hiện phần lớn hành trình trên một nền tảng.
Bệnh viện Bạch Mai hiện phục vụ khoảng 10.000 người bệnh ngoại trú mỗi ngày. Nếu mỗi người tiết kiệm được 10-12 phút, tổng thời gian chờ được cắt giảm là rất lớn. Đây chính là giá trị mà chuyển đổi số mang lại: Không chỉ thanh toán nhanh hơn mà còn giúp toàn bộ hành trình khám chữa bệnh thuận tiện, liền mạch hơn.
Thời gian tới, Bach Mai Care sẽ tiếp tục được phát triển theo hướng trở thành một trợ lý sức khỏe, tích hợp thêm các tiện ích như hóa đơn điện tử, chữ ký số, chữ ký điện tử và chăm sóc sức khỏe, với mục tiêu cuối cùng là nâng cao chất lượng phục vụ và sự an tâm của người bệnh.
* Ông Lưu Nguyên Trí - Phó Trưởng ban Công nghệ, chuyển đổi số và tự động hóa, Cục Thuế:
Từ góc độ quản lý thuế, chúng tôi đánh giá thanh toán số là một trong những động lực quan trọng thúc đẩy hiện đại hóa công tác quản lý thuế, nâng cao tính minh bạch và bảo đảm công bằng trong thực hiện nghĩa vụ thuế. Vai trò của thanh toán số thể hiện trên ba phương diện chủ yếu:
Thứ nhất, thanh toán số góp phần hình thành dữ liệu giao dịch có khả năng đối chiếu, kiểm chứng. Khi được kết nối phù hợp với dữ liệu hóa đơn điện tử, kê khai thuế và các thông tin liên quan, dữ liệu thanh toán giúp cơ quan thuế có thêm cơ sở đánh giá hoạt động kinh doanh, nhận diện những chênh lệch cần làm rõ và phát hiện rủi ro kê khai thiếu doanh thu. Tuy nhiên, cần khẳng định rằng không phải mọi khoản tiền phát sinh trên tài khoản đều là doanh thu chịu thuế. Việc xác định nghĩa vụ thuế phải căn cứ vào bản chất giao dịch, hồ sơ liên quan và quy định pháp luật.
Thứ hai, thanh toán số tạo điều kiện chuyển từ phương thức quản lý thủ công sang quản lý dựa trên dữ liệu và đánh giá rủi ro. Trên cơ sở thông tin được thu thập, kết nối và đối chiếu theo đúng quy định, cơ quan thuế có thể nâng cao khả năng phát hiện rủi ro, tập trung nguồn lực vào những trường hợp cần kiểm tra, xác minh, đồng thời hạn chế các yêu cầu giải trình không cần thiết đối với người nộp thuế tuân thủ tốt. Qua đó, góp phần chống thất thu ngân sách, nâng cao hiệu quả quản lý và tạo môi trường cạnh tranh bình đẳng giữa các chủ thể kinh doanh.
Thứ ba, thanh toán số mang lại lợi ích thiết thực cho người dân, doanh nghiệp và hộ kinh doanh thông qua việc đơn giản hóa giao dịch, hỗ trợ quản lý dòng tiền, đối soát doanh thu và thực hiện nghĩa vụ thuế. Đây cũng là nền tảng quan trọng để tích hợp dịch vụ thuế điện tử vào hoạt động kinh doanh, giúp quá trình thực hiện nghĩa vụ thuế ngày càng thuận tiện và ít tốn kém hơn.
Về định hướng và giải pháp trong thời gian tới, quan điểm xuyên suốt của chúng tôi là lấy người nộp thuế làm trung tâm, lấy dữ liệu làm nền tảng, lấy công nghệ làm công cụ và lấy hiệu quả phục vụ làm thước đo. Trong đó, tăng cường minh bạch phải đi đôi với đơn giản hóa thủ tục và bảo đảm quyền, lợi ích hợp pháp của người nộp thuế.
* Bà Phạm Châu Loan - Phó trưởng Phòng Phát triển kênh số và đối tác, Ngân hàng Vietcombank:
Thanh toán số đang làm thay đổi kỳ vọng của khách hàng đối với dịch vụ ngân hàng, không chỉ chuyển tiền, thanh toán, mà là một nền tảng số đáp ứng nhiều nhu cầu trong cuộc sống, phù hợp với hành vi của từng cá nhân.
Vietcombank hướng tới xây dựng một nền tảng số nơi các hoạt động tài chính, tiêu dùng và trải nghiệm sống được kết nối trong một không gian số duy nhất - trái tim của hệ sinh thái đó là VCB Digibank với cốt lõi là khách hàng làm trung tâm.
Điểm khác biệt trong định hướng phát triển của Vietcombank là phát triển “một nền tảng nhưng không phải một trải nghiệm đại trà”. Thay vì phục vụ tất cả khách hàng bằng một giao diện chung, Vietcombank lựa chọn cách tiếp cận cá nhân hóa sâu hơn, xuất phát từ nhận thức rằng mỗi nhóm khách hàng có nhu cầu, thói quen và kỳ vọng khác nhau. Ví dụ như, đối với khách hàng là thế hệ trẻ, nền tảng chú trọng dịch vụ mua sắm, giải trí số; với nhóm khách hàng là người cao tuổi, giao diện sẽ đơn giản hóa, dễ thao tác…
Đối với nhóm khách hàng vừa có nhu cầu sử dụng tài khoản cá nhân vừa là hộ kinh doanh, nếu xây dựng 2 nền tảng số sẽ khiến người dùng phải sử dụng nhiều ứng dụng, khó khăn trong việc chuyển đổi. Vì vậy, VCB Digibank phát triển nền tảng tạo sự thống nhất giữa 2 nhu cầu, chuyển đổi linh hoạt giữa giao dịch góc độ cá nhân hoặc hộ kinh doanh.
Vietcombank cũng hướng tới xây dựng phong cách sống xanh hơn, tiện lợi hơn, thông minh hơn thông qua các dịch vụ ngân hàng số, trong đó thanh toán không dùng tiền mặt giữ vai trò trọng tâm.
Với kinh nghiệm triển khai tập trung vào yếu tố cốt lõi đều xuất phát từ nhu cầu người dùng, ngân hàng không thể một mình cung cấp hết tất cả dịch vụ. Vì vậy, Vietcombank kết nối với đối tác để đáp ứng nhanh các nhu cầu thiết yếu của khách hàng, hoạt động kinh doanh doanh nghiệp.
Trong kỷ nguyên thanh toán số, an toàn bảo mật được xác định là mục tiêu số một. Vietcombank đã tổ chức hoạt động giám sát phòng chống gian lận, triển khai hoạt động truyền thông… từ đó xây dựng niềm tin với khách hàng.
Tầm nhìn tương lai của Vietcombank không chỉ là tích hợp thêm nhiều tiện ích, mà là tạo ra một hệ sinh thái thực sự gia tăng giá trị cho khách hàng; tập trung vào quá trình chuyển dịch từ “số hóa giao dịch” sang “số hóa trải nghiệm”.
“Một ứng dụng - Đa dịch vụ” không chỉ là định hướng phát triển, mà còn là cam kết của Vietcombank trong việc kiến tạo hệ sinh thái số toàn diện, nơi công nghệ được ứng dụng để nâng cao chất lượng cuộc sống, hỗ trợ phát triển kinh doanh và tạo dựng những giá trị bền vững cho cộng đồng.
* Ông Phạm Anh Tuấn - Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam:
Trong kỷ nguyên số, thanh toán không còn là một công đoạn ở cuối chu kỳ mua bán mà là mạch kết nối các hoạt động của nền kinh tế số Việt Nam. Giá trị của kết nối số chỉ thực sự phát huy khi các dịch vụ được kết nối trực tiếp với nhau, giúp người sử dụng hoàn thành công việc một cách trọn vẹn.
Trong chu trình đó, thanh toán số đóng vai trò gắn kết ngân hàng với doanh nghiệp, cơ quan cung cấp dịch vụ công với người dân, nhà cung cấp với khách hàng… giúp hoàn tất giao dịch, luân chuyển dòng tiền và ghi nhận kết quả thanh toán. Khi được tích hợp phù hợp, thanh toán số góp phần đưa dịch vụ số vào đời sống, giảm thao tác và chi phí cho người sử dụng và xã hội. Để phát triển hệ sinh thái thanh toán số an toàn, tiện ích, Ngân hàng Nhà nước Việt Nam (NHNN) đang triển khai đồng bộ nhiều giải pháp, tập trung vào 3 trụ cột.
Thứ nhất, kết nối hạ tầng, thúc đẩy liên thông giữa các hệ thống, mở rộng khả năng tiếp cận và sử dụng dịch vụ thanh toánCác ngân hàng, trung gian thanh toán, dịch vụ công và nền tảng kinh tế số cần kết nối theo chuẩn mực chung, bảo đảm người dân có thể lựa chọn ngân hàng, doanh nghiệp có thể lựa chọn đối tác cung ứng dịch vụ… để việc hợp tác, thanh toán diễn ra thuận tiện với chi phí hợp lý.
Để nâng cao chất lượng liên thông, bài toán đặt ra là thúc đẩy tiêu chuẩn chung và khả năng tương thích. Cần tiếp tục thúc đẩy tiêu chuẩn chung, khả năng tương thích và quy trình phối hợp giữa các hệ thống; hạn chế đầu tư trùng lặp và những rào cản làm thu hẹp lựa chọn của người sử dụng, thông qua các giải pháp: Phát triển giao diện lập trình ứng dụng mở (Open API); bảo đảm tính liên tục của dịch vụ; gắn mở rộng hạ tầng với khả năng sử dụng thực tế; mở rộng kết nối thanh toán bán lẻ xuyên biên giới, trong đó có hợp tác kết nối thanh toán song phương qua mã QR với các quốc gia và vùng lãnh thổ.
Thứ hai, kết nối dịch vụ. Người dân không cần quan tâm phía sau có bao nhiêu hệ thống xử lý; họ chỉ cần một hành trình đơn giản. Kết nối dịch vụ đòi hỏi sự thống nhất cả về nghiệp vụ lẫn hành trình trải nghiệm của khách hàng. Cần ưu tiên những nhu cầu thường xuyên, có phạm vi người dùng rộng và vướng mắc cụ thể có thể giải quyết. Hiệu quả nên được đánh giá bằng tỷ lệ giao dịch hoàn tất, thời gian xử lý, mức giảm thao tác thủ công, chi phí sử dụng và mức độ hài lòng của khách hàng.
Thứ ba, thiết lập niềm tin số. Hệ sinh thái kết nối càng rộng thì rủi ro lan truyền càng nhanh; một dịch vụ thuận tiện chỉ có thể phát triển bền vững khi người dân thực sự tin tưởng. Hệ sinh thái càng mở rộng thì trách nhiệm duy trì niềm tin càng cần được chia sẻ giữa các bên tham gia.Bên cạnh giải pháp công nghệ, cần minh bạch phí và điều kiện sử dụng, thiết lập kênh tiếp nhận phản ánh nhanh chóng, tăng cường giáo dục tài chính. Người dân cần được hướng dẫn kiểm tra thông tin người nhận, bảo mật mã OTP và nhận diện thủ đoạn giả mạo.
Chặng đường tiếp theo sẽ khó khăn hơn, bởi yêu cầu không chỉ là “nhanh hơn” hay “nhiều hơn” mà là “thông minh hơn, an toàn hơn và tạo ra nhiều giá trị hơn”. Sự cộng hưởng sức mạnh của các cơ quan quản lý và sự đồng lòng của các thành viên thị trường sẽ tạo nên một hệ sinh thái thanh toán số an toàn, minh bạch, có sức lan tỏa mạnh mẽ, đóng góp to lớn vào công cuộc xây dựng kinh tế số, xã hội số, góp phần hiện thực hóa khát vọng phát triển đất nước hùng cường, thịnh vượng.
* Nhà báo Phùng Công Sưởng - Tổng Biên tập Báo Tiền Phong, Đồng Trưởng Ban tổ chức Ngày Thanh toán số Việt Nam 2026:
Trong kỷ nguyên chuyển đổi số quốc gia, công nghệ không chỉ định hình lại phương thức quản trị, sản xuất và kinh doanh, mà còn thay đổi căn bản thói quen tiêu dùng hàng ngày của mỗi người dân. Giữa dòng chảy mạnh mẽ đó, thanh toán số không đơn thuần là một phương thức giao dịch tiện ích, mà đã trở thành hạ tầng huyết mạch kết nối người dân, doanh nghiệp, hệ thống ngân hàng và các dịch vụ công.
Một hạ tầng thanh toán an toàn, thông suốt và liền mạch sẽ là đòn bẩy khơi thông các nguồn lực xã hội, tối ưu hóa chi phí vận hành cho nền kinh tế và trực tiếp nâng tầm trải nghiệm sống của từng người dân.
Nhìn lại hành trình 5 năm qua, chúng tôi tự hào khi chứng kiến các hội thảo thanh toán số do Báo Tiền Phong khởi xướng không ngừng lớn mạnh cả về quy mô lẫn chiều sâu học thuật.
Để duy trì được sức sống và uy tín của chuỗi hội thảo qua từng năm, Báo Tiền Phong đã nhận được sự chỉ đạo sát sao từ lãnh đạo Ngân hàng Nhà nước Việt Nam, sự tham mưu tâm huyết của các cơ quan quản lý và sự đồng hành trách nhiệm từ các tổ chức tài chính, doanh nghiệp công nghệ.
Năm 2026 đánh dấu sự thay đổi mang tính bước ngoặt. Sau nửa thập kỷ thành công với thương hiệu “Ngày Thẻ Việt Nam”, chuỗi sự kiện chính thức khoác lên mình diện mạo mới: “Ngày Thanh toán số Việt Nam” gắn liền với thông điệp “Chạm số - Sống xanh”.
Hội thảo hôm nay mang chủ đề: “Kết nối thông minh - Kiến tạo hệ sinh thái số”. Chúng tôi kỳ vọng diễn đàn không chỉ dừng lại ở việc cập nhật xu hướng, mà sẽ đi thẳng vào thực tế: Chỉ rõ những "điểm nghẽn" về thể chế, hạ tầng và liên kết dữ liệu, từ đó đề xuất các giải pháp liên ngành khả thi, tháo gỡ khó khăn cho doanh nghiệp và tạo thuận lợi tối đa cho người dân.
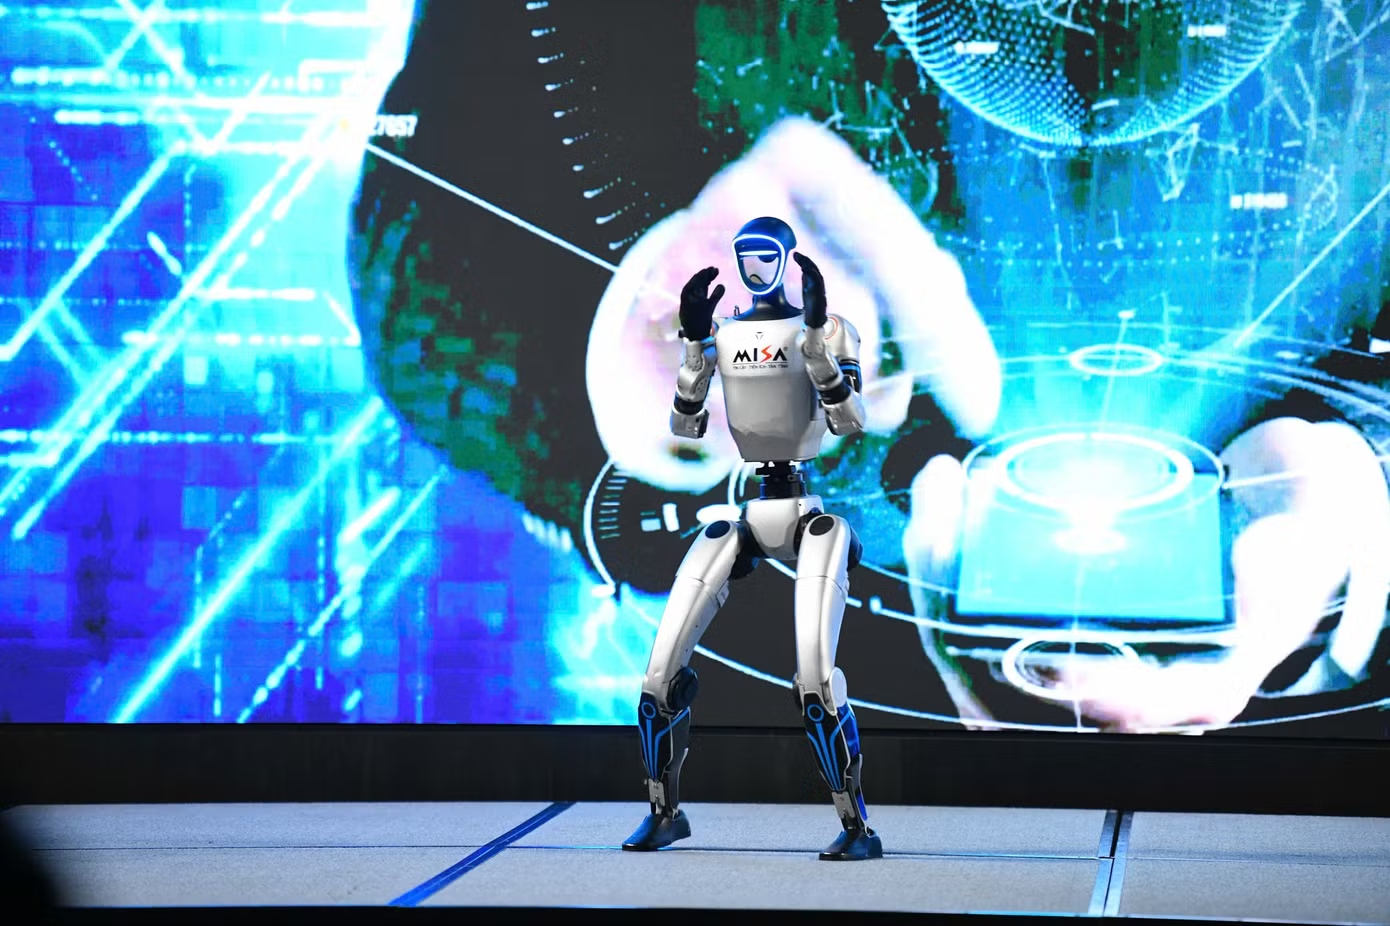
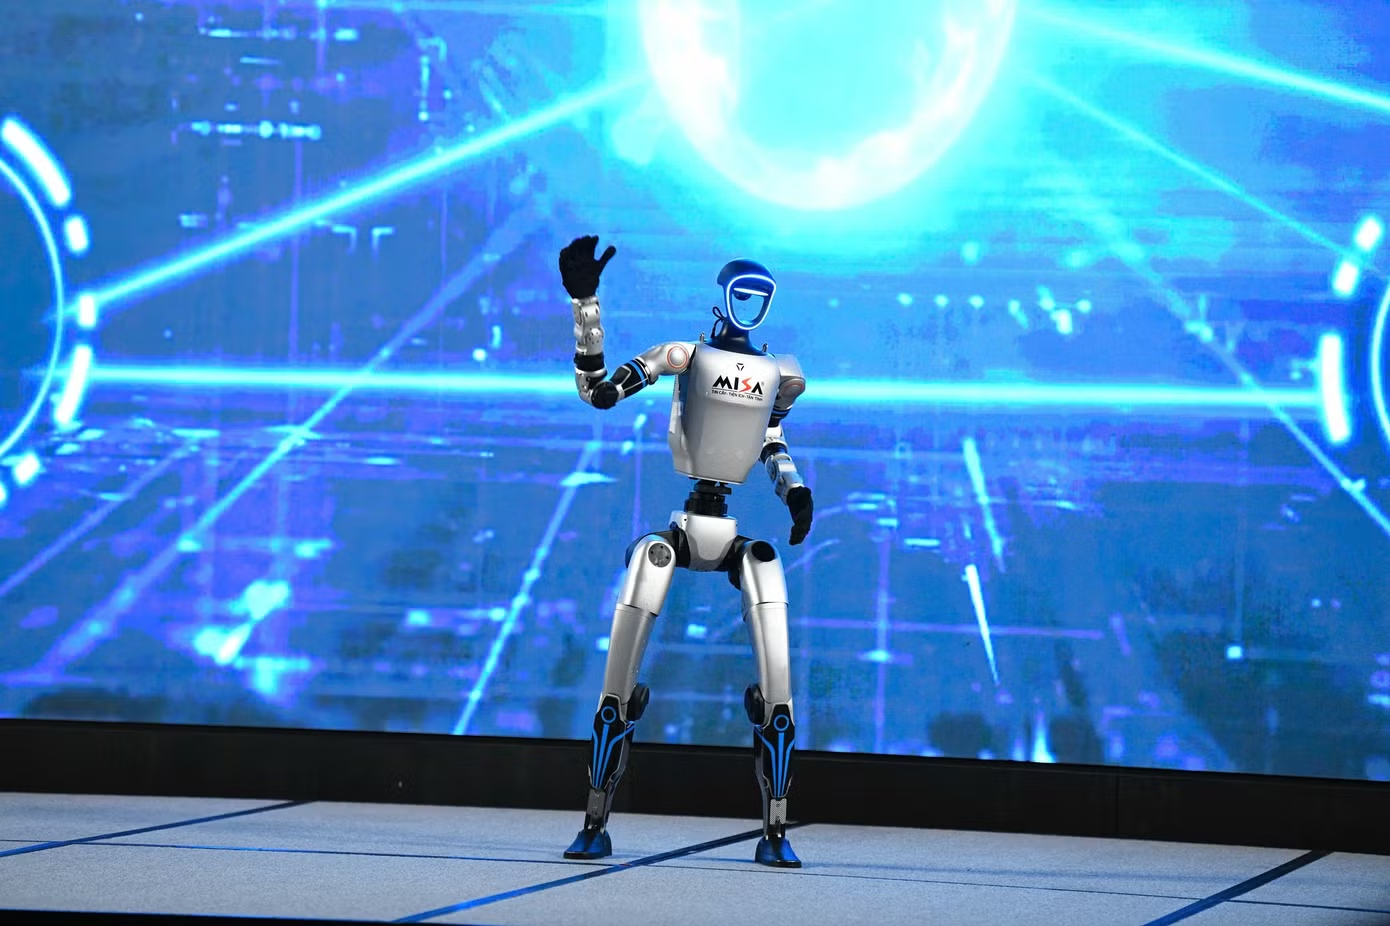
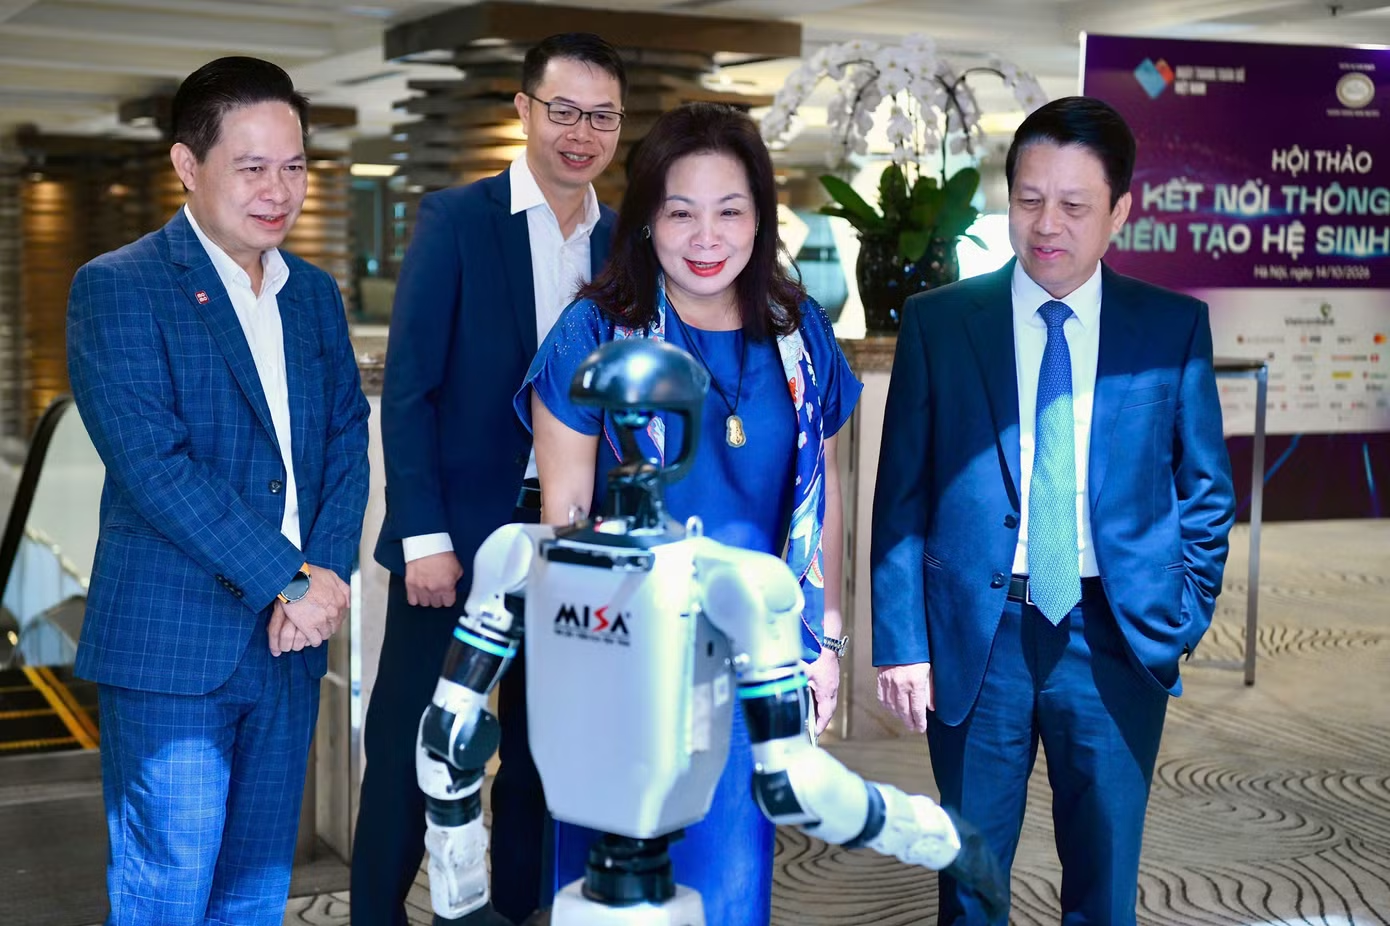
Để khởi động không khí hội thảo, khách mời, đại biểu cùng thưởng thức màn trình diễn đặc biệt “Robot tương tác trên dòng chảy số”.
* Về phía Ngân hàng Nhà nước:
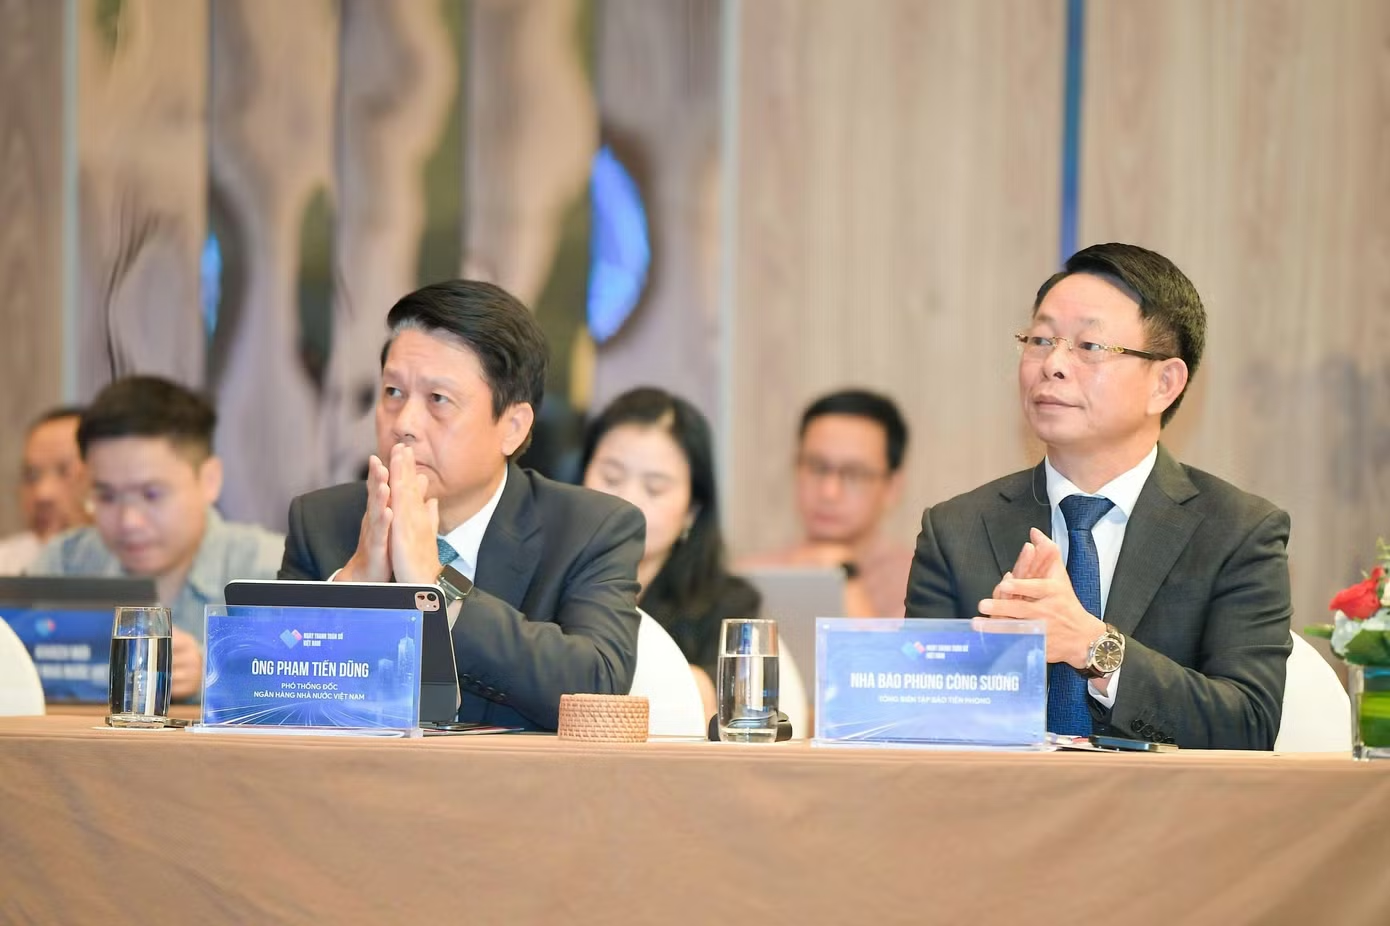
- Ông Phạm Tiến Dũng - Phó Thống đốc Ngân hàng Nhà nước Việt Nam
- Ông Phạm Anh Tuấn - Vụ trưởng Vụ Thanh Toán, Ngân hàng Nhà nước Việt Nam.
- Ông Hoàng Minh Tiến - Phó Cục trưởng, Cục Công nghệ thông tin
- Bà Kim Lan Anh - Phó Chánh Văn phòng Ngân hàng Nhà nước Việt Nam
* Về phía Bộ ngành:
- Ông Đỗ Hồng Cẩm - Phó Cục trưởng Cục Hàng không Việt Nam
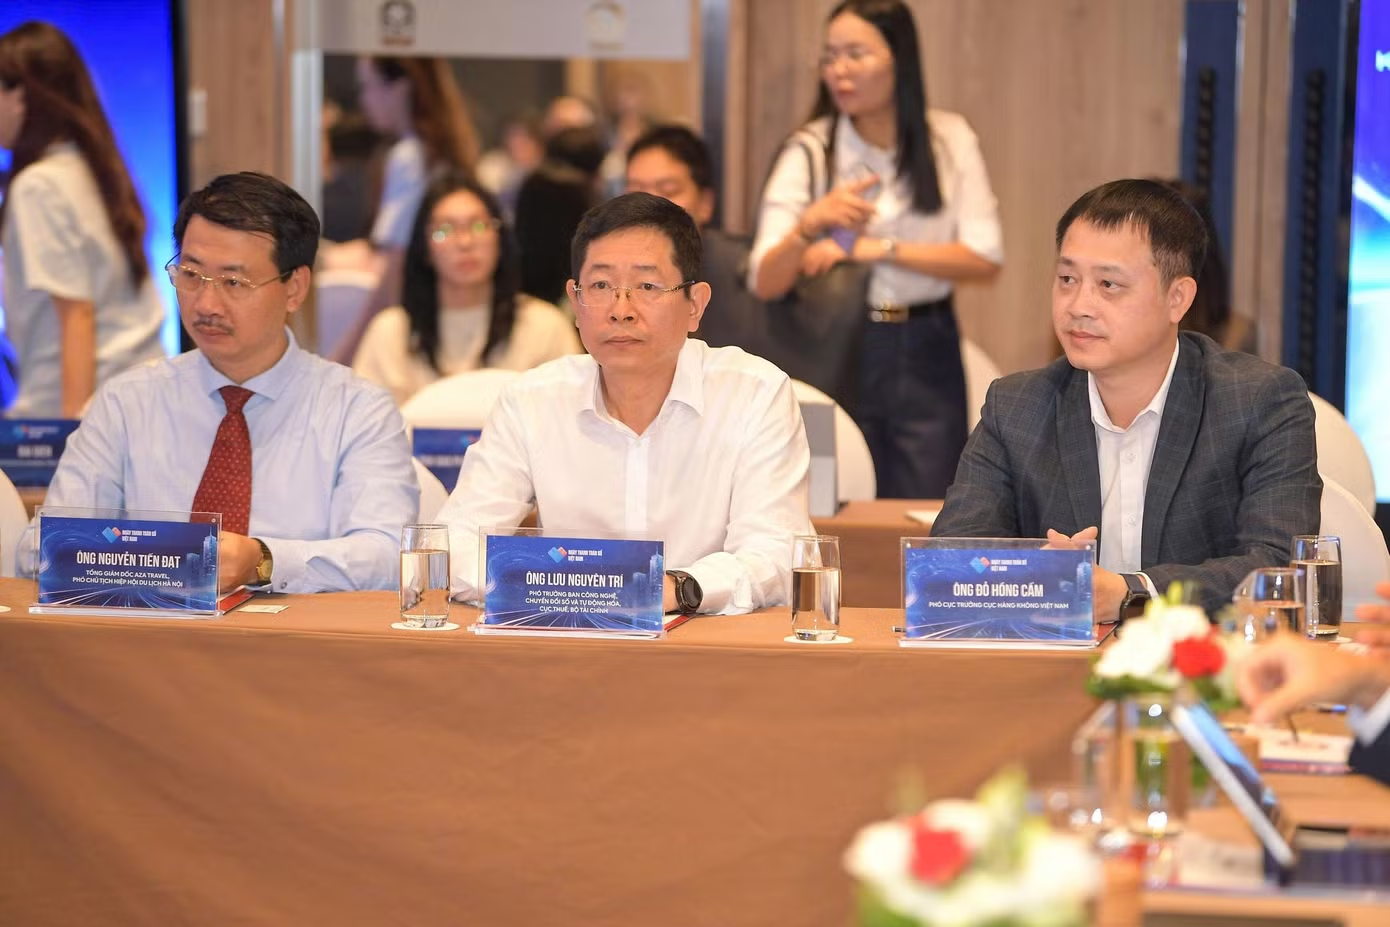
- Ông Lưu Nguyên Trí - Phó Trưởng ban Công nghệ, chuyển đổi số và tự động hóa, Cục Thuế, Bộ Tài chính
* Về phía ngân hàng, trung gian thanh toán:
- Bà Phạm Châu Loan - Phó trưởng Phòng phát triển kênh số và đối tác, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank)
- Ông Nguyễn Xuân Cường - Phó Giám đốc khối ngân hàng số TMCP Quân Đội MB.
- Ông Đồng Đức Giang - Giám đốc Trung tâm Thẻ, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam Agribank
- Bà Lê Thị Thanh Yên - Phó Giám đốc Ban sản phẩm bán lẻ, Ngân hàng TMCP Đầu Tư và Phát Triển Việt Nam .
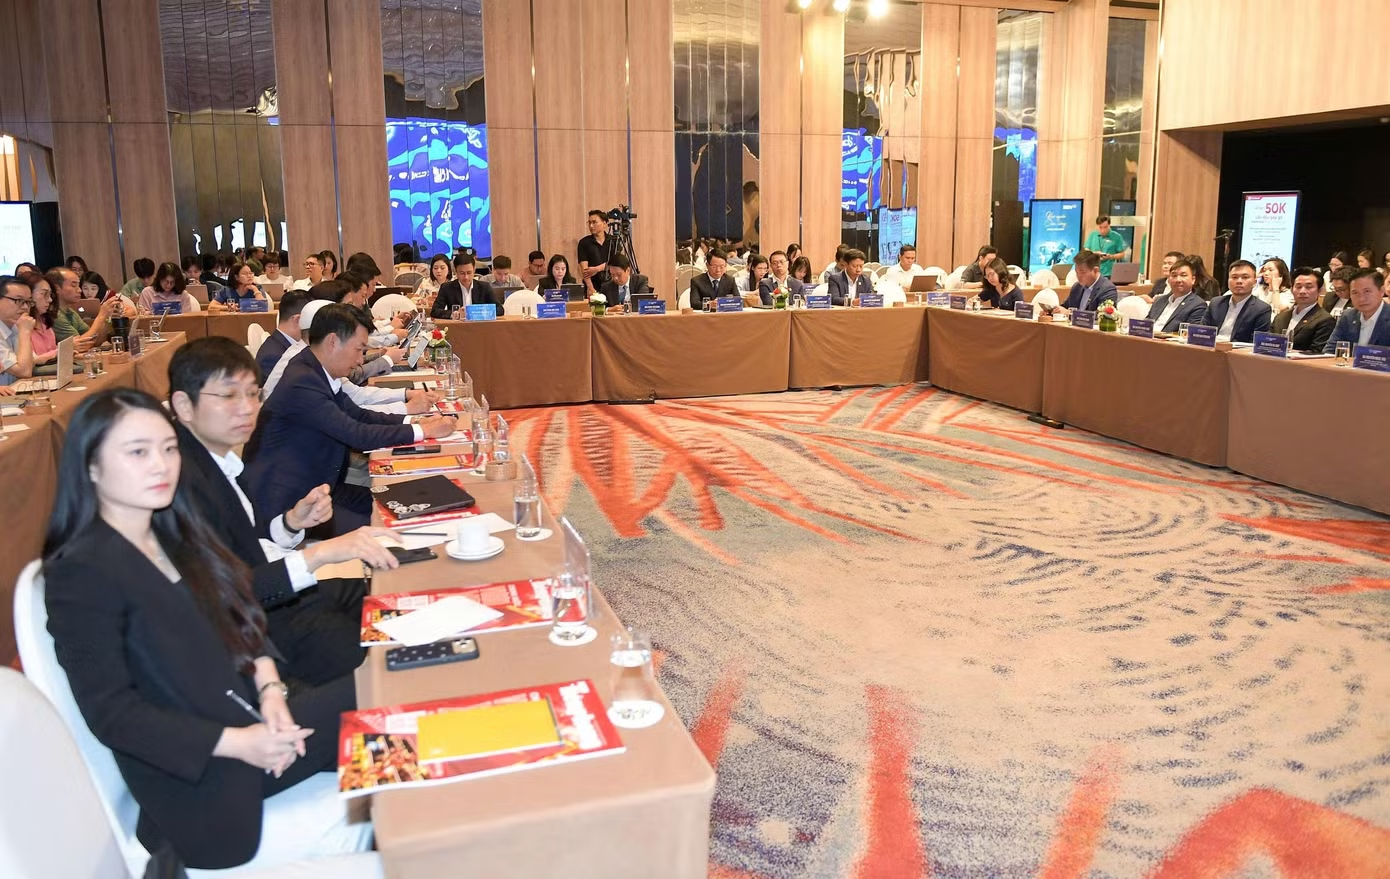
- Ông Nguyễn Bá Diệp - đồng sáng lập, Phó Chủ tịch cấp cao Công ty Cổ phần dịch vụ di động trực tuyến (MoMo).
* Về phía doanh nghiệp:
- Ông Trần Nguyễn Ngọc Thành - Tổng Giám đốc Công ty TNHH VETC Digital.
- Bà Nguyễn Thị Ngoan - Phó Tổng Giám đốc tập đoàn Misa
- Ông Nguyễn Tiến Đạt - Tổng Giám đốc AZA Travel, Phó Chủ tịch Hiệp hội Du lịch Hà Nội.
- Ông Nguyễn Xuân Việt - Giám đốc công nghệ kiêm Giám đốc Khối Dịch vụ công nghệ mới FPT IS, Tập đoàn FPT.
* Về phía chuyên gia:
- PGS, TS. BS Vũ Văn Giáp - Phó Giám đốc Bệnh viện Bạch Mai
- Thượng tá, Tiến sĩ Đào Trung Hiếu - chuyên gia tội phạm học, thành viên Hiệp hội An ninh mạng Quốc gia.
- PGS.TS Đặng Quang Vinh - Trường Đại học Anh Quốc Việt Nam (BUV).
* Về phía ban tổ chức:
- Nhà báo Phùng Công Sưởng - Tổng Biên tập Báo Tiền Phong, Đồng Trưởng Ban tổ chức Ngày Thanh toán số Việt Nam 2026.
- Ông Nguyễn Quang Hưng - Chủ tịch Hội đồng Quản trị Công ty Cổ phần Thanh Toán Quốc gia Việt Nam, Napas, Đồng trưởng ban tổ chức.
- Ông Nguyễn Quang Minh - Tổng Giám đốc Công ty Cổ phần Thanh toán Quốc gia Việt Nam, Napas.
- Ông Nguyễn Thanh Tùng - Phó Tổng giám đốc Công ty Cổ phần Thanh Toán Quốc gia Việt Nam, Napas.
- Nhà báo Khánh Huyền - Ủy viên Ban biên tập, Giám đốc Trung tâm Kinh doanh, Truyền thông và Tổ chức Sự kiện.
Hội thảo “Kết nối thông minh - Kiến tạo hệ sinh thái số” nằm trong chuỗi chương trình Ngày Thanh toán số Việt Nam 2026 do Báo Tiền Phong phối hợp cùng Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) đồng tổ chức, dưới sự chỉ đạo nội dung của Ngân hàng Nhà nước Việt Nam, diễn ra sáng 14/10, tại Hà Nội.
Với chủ đề “Kết nối thông minh - Kiến tạo hệ sinh thái số”, hội thảo đặt ra yêu cầu chuyển dịch từ phát triển các phương thức thanh toán riêng lẻ sang xây dựng hệ sinh thái có khả năng kết nối ngân hàng, doanh nghiệp, dịch vụ công và người dùng. Trong mô hình này, thanh toán được tích hợp trực tiếp vào quá trình mua sắm, sử dụng dịch vụ, khám chữa bệnh, đi lại và các hoạt động kinh tế thường ngày, hướng tới trải nghiệm thuận tiện, liền mạch.
Hội thảo gồm hai phần nội dung chính. Phiên thứ nhất với chủ đề “Phát triển hệ sinh thái thanh toán số” tập trung phân tích xu hướng thanh toán tích hợp, hay còn gọi là thanh toán “trong suốt” (invisible payment), khi người dùng có thể hoàn tất giao dịch ngay trong quá trình sử dụng dịch vụ mà không phải thực hiện nhiều thao tác riêng biệt.
Các tham luận và thảo luận sẽ làm rõ định hướng chính sách của cơ quan quản lý, kinh nghiệm phát triển hệ sinh thái thanh toán tại các ngân hàng thương mại, cũng như những vấn đề đặt ra trong kết nối dữ liệu, đối soát và liên thông giữa ngân hàng, trung gian thanh toán với các đơn vị cung cấp dịch vụ.
Sự tham gia của các ngân hàng Vietcombank, MB, Agribank, BIDV cùng các doanh nghiệp như VETC, MISA và đại diện lĩnh vực y tế được kỳ vọng mang đến những góc nhìn thực tiễn về cách đưa thanh toán số vào từng dịch vụ cụ thể, từ giao thông, khám chữa bệnh đến hoạt động kinh doanh và cung cấp dịch vụ công.
Phiên thứ hai với chủ đề “Kết nối không biên giới - Bảo vệ không khoảng cách” tập trung vào xu hướng mở rộng thanh toán xuyên biên giới, từ hạ tầng kết nối đến trải nghiệm của người dùng. Trong bối cảnh giao thương, du lịch và các hoạt động dịch vụ quốc tế ngày càng phát triển, khả năng thanh toán thuận tiện giữa các quốc gia được xem là một trong những yếu tố hỗ trợ doanh nghiệp mở rộng thị trường, đồng thời nâng cao trải nghiệm của người dân và du khách.
Các nội dung thảo luận hướng tới vai trò của hạ tầng thanh toán quốc gia, kết nối thanh toán trong khu vực Đông Nam Á, cũng như khả năng mở rộng liên kết giữa các nền tảng và tổ chức cung ứng dịch vụ.
Thông qua hai phiên thảo luận, hội thảo hướng tới tăng cường kết nối giữa cơ quan quản lý, ngân hàng, doanh nghiệp công nghệ và đơn vị cung cấp dịch vụ; qua đó góp phần thúc đẩy thanh toán không dùng tiền mặt, hoàn thiện hệ sinh thái thanh toán số tại Việt Nam và mở rộng khả năng kết nối với thị trường quốc tế.