Không nên vay tiền ngân hàng qua trung gian

Không nên vay tiền ngân hàng qua trung gian
Dù không quen cán bộ tín dụng nào, bạn vẫn nên làm việc trực tiếp với nhà băng thay vì mất "phí" trung gian. Ngoài ra, tuyệt đối không gửi gắm hồ sơ, giấy tờ, sổ đỏ cho cò, môi giới để tránh bị lợi dụng, tạo hồ sơ vay vốn giả.

>Nở rộ dịch vụ cho vay 'nóng'
>Người trẻ dễ 'sập bẫy' thẻ tín dụng
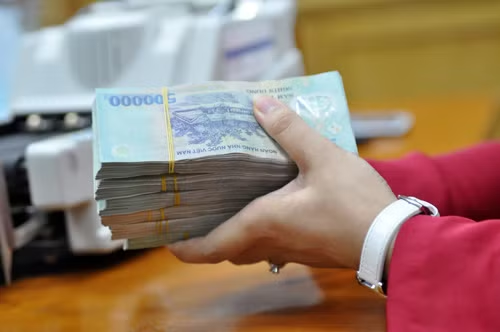
Gửi gắm hồ sơ vay vốn cho bên thứ ba ngoài ngân hàng có thể tạo cơ hội cho kẻ gian lợi dụng lập hồ sơ vay vốn giả mạo
Gửi gắm hồ sơ vay vốn cho bên thứ ba ngoài ngân hàng có thể tạo cơ hội cho kẻ gian lợi dụng lập hồ sơ vay vốn giả mạo. Ảnh: Anh Quân (VnExpress)

Cần vay thêm 500 triệu để mua nhà, anh Ngọc, nhân viên một công ty tin học ở Hà Nội từng phải lên những diễn đàn, mạng xã hội để thăm dò, nhờ người giới thiệu cán bộ tín dụng vì cho rằng "không có quan hệ" thì khó vay tiền.

Không riêng anh Ngọc, nhiều người khác cũng không dám trực tiếp gõ cửa ngân hàng để vay vì "chẳng quen ai". Anh Sinh (Hoàng Mai, Hà Nội) phải vay mượn người thân, bạn bè khá nhiều để mua được ngôi nhà đang ở. Nay, người nhà có việc đòi gấp nên anh phải thế chấp nhà để vay ngân hàng trả bớt. Tuy nhiên, với lý do "bỡ ngỡ khi làm việc với ngân hàng" anh Sinh lại tìm đến một người bạn mới quen để nhờ vay hộ.

Chia sẻ với VnExpress.net, các ngân hàng khẳng định hầu hết khách cá nhân tới vay tiền đều không có mối quan hệ trước với nhà băng cũng như nhân viên tín dụng.

"Trước có thể xảy ra chuyện nọ, chuyện kia chứ nay ngân hàng cần khách hơn bao giờ hết. Miễn bạn chứng minh được mục đích sử dụng vốn, khả năng trả nợ, dù bạn là ai thì các nhà băng cũng sẵn sàng săn đón", Phó giám đốc một ngân hàng cổ phần nói.

Ngoài anh Ngọc, anh Sinh, nhiều trường hợp khác cũng đã tìm đến môi giới, "cò" để vay vốn ngân hàng vì lo ngại "bộ mặt" của bản thân không lọt vào tầm ngắm của nhà băng. Chia sẻ về việc này, ông Lê Anh Hưng - Trưởng phòng quản lý sản phẩm Khối Dịch vụ Tài chính cá nhân của HSBC - khẳng định, mọi khách hàng đều có thể vay và không có chuyện ngân hàng cho vay theo kiểu "trông mặt bắt hình dong". Hơn thế nữa, việc gửi gắm hồ sơ vay tiền cho bên thứ ba ngoài ngân hàng rất nguy hiểm, có thể làm lộ thông tin. "Không làm việc qua môi giới sẽ tránh việc khách hàng bị sử dụng thông tin cá nhân để tạo hồ sơ vay vốn giả", ông Hưng lý giải.

Trên thực tế, không ít ngân hàng thậm chí đang căng đủ các "radar" tìm khách hàng tốt để cho vay trong bối cảnh tín dụng tăng trưởng ì ạch. Hơn thế nữa, hiện nay, các nhà băng đều chạy đua rất quyết liệt trong mảng bán lẻ. Các ngân hàng từ nội địa đến nước ngoài đều đưa ra nhiều kênh khác nhau với những thủ tục đơn giản hơn nhiều để thu hút khách hàng. Ngoài việc đến thẳng các phòng giao dịch, chi nhánh, gọi đường dây nóng, nhiều nhà băng như HSBC, Standard Chartered hay Sacombank, ACB, VPBank.. còn hỗ trợ "tiếp" khách hàng online. "Có nhu cầu vay vốn, khách chỉ cần để lại thông tin trên website là có nhân viên gọi lại", một lãnh đạo của HSBC lấy ví dụ.

Theo các chuyên gia tài chính, khi thẩm định hồ sơ, ngoài mục đích rõ ràng, điều các ngân hàng quan tâm nhất là khả năng trả nợ. Vậy thu nhập một tháng bao nhiêu tiền mới có thể vay?

Với vay tín chấp, thông thường các nhà băng hay dựa vào thu nhập hàng tháng và từ đó tính hạn mức cho vay phù hợp. Như với Ngân hàng Sài Gòn Thương Tín (Sacombank), khách hàng là cán bộ nhân viên có thu nhập trên 3 triệu mỗi tháng tại các đơn vị được ngân hàng chấp nhận đã có thể được vay tối đa 500 triệu đồng, thời hạn vay tối đa 48 tháng. Còn HSBC chấp nhận thu nhập tối thiểu để vay thế chấp và mua xe là 10 triệu một tháng, vay tín chấp khoảng 8 triệu đồng một tháng.

"Những yêu cầu này thường khác nhau ở mỗi ngân hàng, tùy vào khẩu vị chấp nhận rủi ro của họ đến đâu. Nên nhớ, ngân hàng nào cho vay với điều kiện càng thoáng thì chi phí bạn phải trả càng lớn vì họ đã chấp nhận rủi ro cao hơn", một chuyên gia lưu ý.

Với những nhu cầu nhỏ như sửa nhà, mua xe, sắm Tết, đóng học phí cho con, theo ông Lê Anh Hưng - đại diện của HSBC, khách hàng chỉ nên vay tín chấp. Còn với nhu cầu như mua tủ lạnh, tivi..., bạn có thể mở thẻ tín dụng vì hình thức trả góp theo cách này gần như bằng 0. Ngược lại, với những nhu cầu lớn hơn thì hình thức vay thế chấp là phù hợp.

Theo VnExpress
Cùng chuyên mục

Sun Group ra mắt ứng dụng Sun Career Growth

Sun Group ra mắt ứng dụng Sun Career Growth

Ngày 26/10/2026, Tập đoàn Sun Group chính thức ra mắt ứng dụng sự nghiệp Sun Career Growth trên hai nền tảng di động phổ biến App Store và Google Play, đánh dấu bước đột phá trong chiến lược số hóa và phát triển toàn diện nguồn nhân lực.

Cam kết tiên phong, kiến tạo sức bật Đông Nam Bộ

Cam kết tiên phong, kiến tạo sức bật Đông Nam Bộ

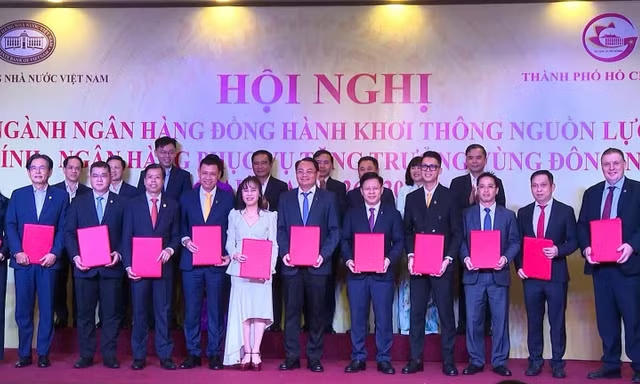
18 thỏa thuận hợp tác mở thêm nguồn lực cho các dự án trọng điểm Đông Nam Bộ. HDBank, Vikki Digital Bank cùng các ngân hàng và nhà đầu tư chung sức kiến tạo những công trình mang tầm vóc mới, kết nối giao thương, thu hút đầu tư và nâng vị thế vùng kinh tế đầu tàu.

SHB khuấy động Sóng Festival với trải nghiệm tài chính số dành cho giới trẻ

SHB khuấy động Sóng Festival với trải nghiệm tài chính số dành cho giới trẻ

Là điểm nhấn nổi bật trong khuôn khổ Ngày Thanh toán số Việt Nam 2026, Sóng Festival diễn ra ngày 24–25/10/2026 tại phố đi bộ Trần Nhân Tông, Hà Nội, quy tụ gần 70 gian hàng cùng nhiều hoạt động trải nghiệm, mua sắm và ưu đãi qua thanh toán số. Đồng hành cùng sự kiện, Ngân hàng TMCP Sài Gòn - Hà Nội (SHB) mang đến không gian trải nghiệm tương tác sôi động, nơi khách tham quan trực tiếp khám phá tiện ích ngân hàng số, tìm hiểu giải pháp tối ưu dòng tiền và tiếp cận những phương thức giao dịch thuận tiện, an toàn trong nhịp sống số.

VNPT Green cùng Đồng Tháp mở lối đưa nông sản vươn ra thị trường quốc tế

VNPT Green cùng Đồng Tháp mở lối đưa nông sản vươn ra thị trường quốc tế

Chương trình “Chìa khóa nông sản ra quốc tế” tại Đồng Tháp không chỉ kết nối trực tiếp doanh nghiệp, hợp tác xã địa phương với các đối tác Nhật Bản, mà còn khẳng định vai trò then chốt của chuyển đổi số trong việc nâng cao chất lượng, minh bạch nguồn gốc và gia tăng giá trị nông sản Việt.

Nộp thuế theo doanh thu, hộ kinh doanh mong chờ gì?

Nộp thuế theo doanh thu, hộ kinh doanh mong chờ gì?

TPO - Đề xuất cho phép cá nhân kinh doanh có doanh thu đến 10 tỷ đồng/năm lựa chọn nộp thuế theo tỷ lệ trên doanh thu được kỳ vọng giúp đơn giản hóa nghĩa vụ thuế. Trong năm đầu bỏ thuế khoán, các hộ mong chính sách sớm áp dụng, giảm áp lực sổ sách, hóa đơn, chứng từ và chi phí kế toán.

Người đàn ông bán rau trúng số 10 tỷ

Người đàn ông bán rau trúng số 10 tỷ

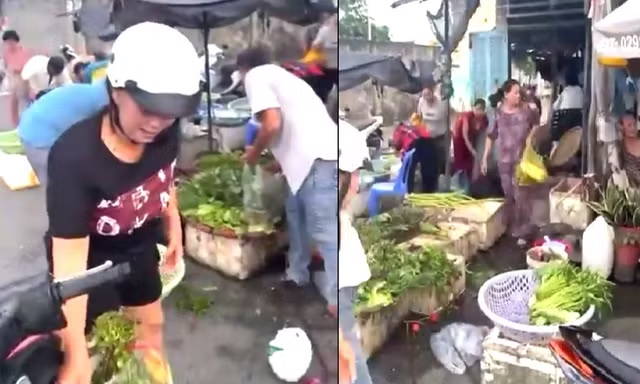
TPO - Sau khi trúng 5 tờ vé số giải đặc biệt của Xổ số Kiên Giang với tổng trị giá 10 tỷ đồng, một người đàn ông bán rau củ quả bên ngoài chợ Tắc Vân, tỉnh Cà Mau để lại toàn bộ hàng hóa cho người dân đến lấy rồi đi lĩnh thưởng và về quê.

VRG tuyên dương học sinh, sinh viên vượt khó học giỏi năm học 2025-2026

VRG tuyên dương học sinh, sinh viên vượt khó học giỏi năm học 2025-2026

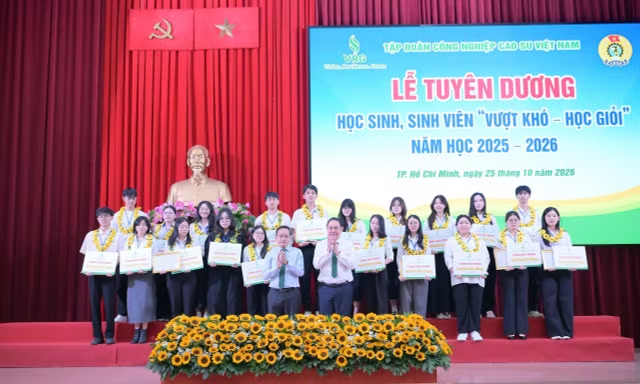
Phát biểu tại Lễ tuyên dương học sinh, sinh viên "Vượt khó - Học giỏi" năm học 2025 - 2026, ông Trương Minh Trung - Phó Tổng Giám đốc Tập đoàn Công nghiệp Cao su Việt Nam cho biết, trải qua 14 năm hoạt động, Quỹ Khuyến học 28/10 đã trao hơn 7.051 suất học bổng cho các em học sinh, sinh viên hiếu học, đạt thành tích xuất sắc, góp phần vun đắp những ước mơ, tiếp thêm động lực để các em vững bước trên con đường tri thức.

24 năm, một tiêu chuẩn an toàn: Vì sao bình nước nóng cao cấp Rossi được hai thế hệ tin chọn?

24 năm, một tiêu chuẩn an toàn: Vì sao bình nước nóng cao cấp Rossi được hai thế hệ tin chọn?

Ra mắt từ năm 2002, bình nước nóng cao cấp Rossi của Tập đoàn Tân Á Đại Thành đã đồng hành cùng hai thế hệ người dùng Việt. Sau 24 năm, điều khiến người dùng ở lại không chỉ là một cái tên quen thuộc, mà còn là một cam kết chưa bao giờ thay đổi: an toàn cho mọi nhu cầu nước nóng.

AEON Thanh Hóa: Bước đi chiến lược của AEON tại Bắc Trung Bộ

AEON Thanh Hóa: Bước đi chiến lược của AEON tại Bắc Trung Bộ

Việc AEON Thanh Hóa chính thức đi vào hoạt động đánh dấu bước tiếp theo trong hành trình mở rộng mạng lưới của AEON tại Việt Nam. Sự hiện diện này được kỳ vọng đưa mô hình bán lẻ hiện đại đến gần hơn với người dân địa phương, mở thêm cơ hội kết nối sản phẩm địa phương với kênh phân phối hiện đại và đóng góp vào đời sống cộng đồng.