Rào cản lãi suất
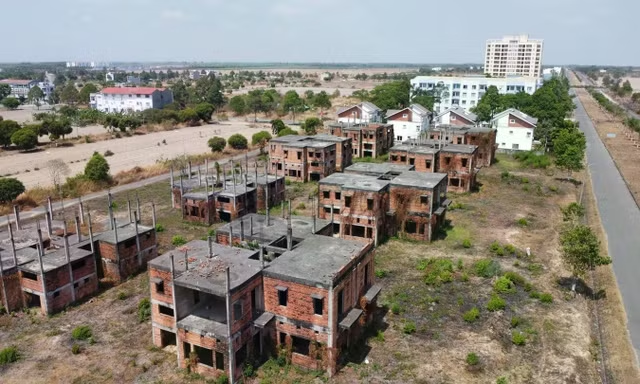
Giai đoạn nước rút cuối năm nhưng thị trường bất động sản khu vực phía Nam khá ảm đạm. Các chủ đầu tư đua nhau bung hàng nhưng lực cầu khá yếu, thanh khoản thị trường trầm lắng. Do đó, công cuộc tái cấu trúc thị trường bất động sản không chỉ phụ thuộc vào yếu tố hạ lãi suất mà bản thân các chủ đầu tư phải cơ cấu lại giá thành nhằm kéo sản phẩm về nhu cầu thật.
Cùng với nỗ lực của chủ đầu tư, các ngân hàng cũng vào cuộc, giảm lãi suất để kích cầu thị trường. Cụ thể, từ ngày 19/10, Agribank giảm lãi suất cho vay tới 2%/năm, BIDV cho vay ưu đãi từ 6%/năm, Vietcombank cam kết giảm tối thiểu 2% đến cuối năm. Ngân hàng Nhà nước yêu cầu các ngân hàng giảm 1,5 - 2% lãi suất cho vay.
Điều này được kỳ vọng sẽ giúp thị trường bất động sản ấm lên. Bởi lãi suất đang là rào cản của thị trường. CBRE cho rằng thị trường Hà Nội chậm lại chủ yếu do chi phí vốn và xếp lãi suất trước quyết định bán hàng của chủ đầu tư trong 2 biến số quyết định cuối năm. Savills Việt Nam nhận định, lãi vay cao gây áp lực lên cả dòng tiền của chủ đầu tư lẫn khả năng chi trả của người mua.
Khảo sát 530 môi giới của Batdongsan.com.vn cũng xếp lãi suất vay cao là rào cản lớn nhất với 46% lựa chọn, cao hơn lo ngại chính sách, quy hoạch (32%), dòng tiền hạn chế (25%) và giá bán (18%).
Lãi suất còn chi phối hiệu quả của các yếu tố khác. Gói hỗ trợ lãi vay của chủ đầu tư chỉ phát huy tác dụng khi người mua tin lãi suất sẽ giảm trước khi hết thời gian ưu đãi và nguồn cung mới chỉ tiêu thụ được khi người mua đủ khả năng vay.
Lãi suất cao khiến thị trường chậm lại trong quý III năm nay. Theo Savills Việt Nam, trong quý III/2026, nguồn cung căn hộ mới tại Hà Nội giảm 51% so với cùng kỳ. Lượng căn bán được cũng giảm 48% so với năm trước.
Trung tâm Nghiên cứu thị trường và Am hiểu khách hàng One Mount Group cũng chỉ ra, trong quý III/2026, lượng giao dịch căn hộ sơ cấp tại Hà Nội đạt khoảng 1.700 căn, giảm 83% so với cùng kỳ năm trước. TPHCM ghi nhận khoảng 1.600 căn giao dịch, giảm 72% so với năm trước.
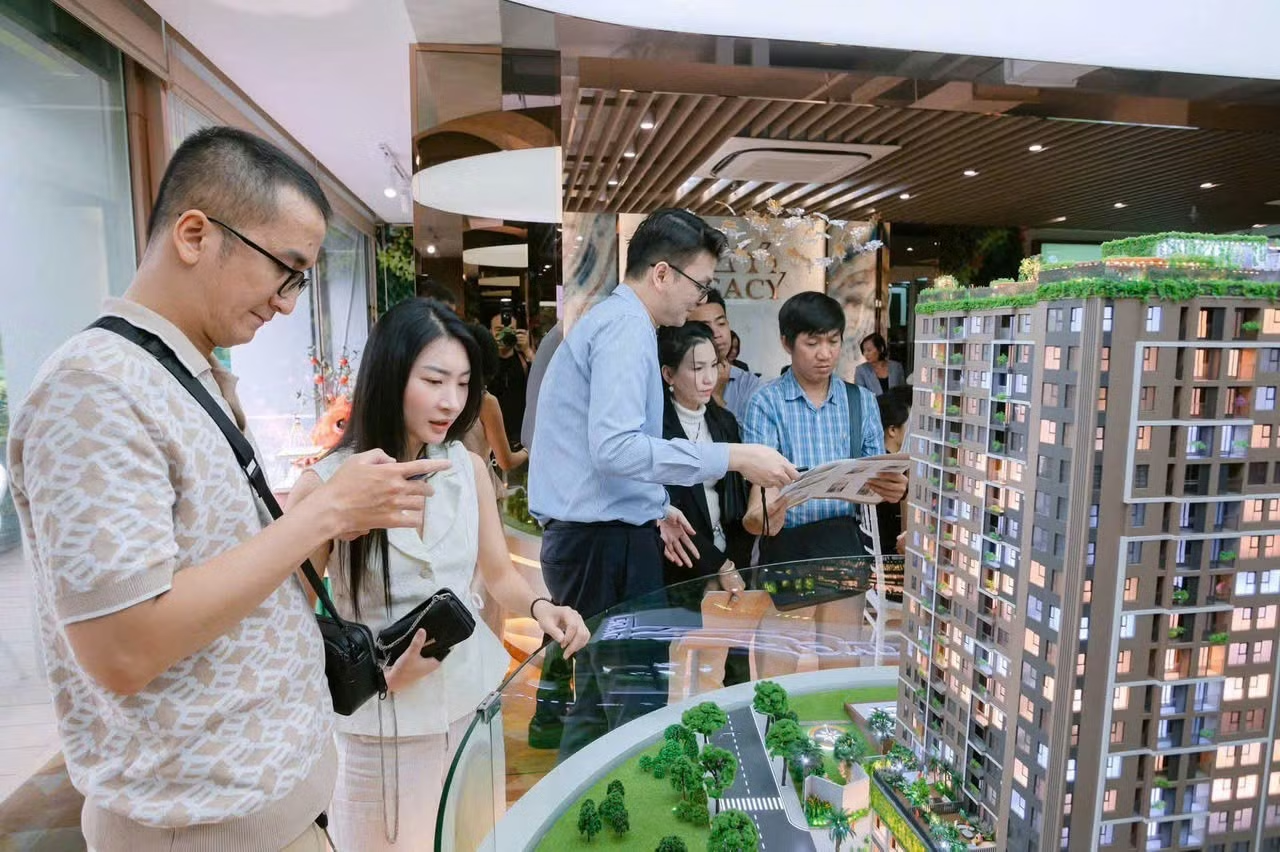
One Mount Group khẳng định, thanh khoản trong quý III/2026 phản ánh sự thận trọng của người mua trước mặt bằng giá đã tăng mạnh sau giai đoạn 2024 - 2025 và lãi suất vay duy trì ở mức cao. Trong ngắn hạn, nhóm khách hàng đầu tư có xu hướng trì hoãn quyết định xuống tiền khi một phần dòng vốn dịch chuyển sang một số loại hình đầu tư khác.
Ngược lại, nhu cầu ở thực vẫn được duy trì và tập trung nhiều hơn vào các dự án của chủ đầu tư uy tín, có sự am hiểu khách hàng và đưa ra được các sản phẩm phù hợp.
Theo bà Cao Thị Thanh Hương, Phó Giám đốc Bộ phận Nghiên cứu & S22M, Savills TPHCM, lãi suất vay mua nhà ở mức cao tiếp tục gây áp lực lên dòng tiền của chủ đầu tư và khả năng chi trả của người mua. Nguồn cung vẫn duy trì, nhưng nhu cầu đang suy yếu.
Kỳ vọng mùa cuối năm
Hiện, các doanh nghiệp bất động sản kỳ vọng nhu cầu mua nhà trước Tết tăng sẽ kéo lại doanh số bán hàng cho cả năm 2026. Viện Nghiên cứu đánh giá thị trường bất động sản Việt Nam (VARS IRE) cũng cho rằng, đây là cơ sở để giao dịch quý IV cải thiện so với quý III/2026.
Bà Cao Thị Thanh Hương cho rằng, trong bối cảnh này, nhu cầu mua để ở ngày càng đóng vai trò quan trọng đối với thanh khoản thị trường. Các dự án ghi nhận kết quả tích cực thường có cơ cấu sản phẩm đa dạng, đi kèm chính sách thanh toán linh hoạt và kéo dài, qua đó giảm áp lực tài chính ban đầu cho người mua.
Dự kiến trong quý IV/2026, khoảng 6.000 căn dự kiến được mở bán, thấp hơn gần 30% so với dự báo ban đầu do một số dự án trì hoãn kế hoạch triển khai. “Các khu đô thị lớn ngoại thành đang tái định hình thị trường bất động sản liền thổ TPHCM. Tuy nhiên, chi phí vay vốn cao tiếp tục hạn chế khả năng chi trả và kìm hãm sự hấp thụ của thị trường”, bà Hương nói.
Dự báo về thị trường bất động sản những tháng cuối năm 2026, ông Võ Hồng Thắng - Phó Tổng Giám đốc DKRA Group chia sẻ, trong quý IV/2026 phân khúc đất nền dự kiến có khoảng 200 - 300 sản phẩm mở bán mới, tập trung tại các dự án đã hoàn thiện pháp lý và hạ tầng. Nguồn cung hạn chế cùng tâm lý thận trọng của nhà đầu tư trong bối cảnh mặt bằng lãi suất chưa có nhiều chuyển biến tích cực sẽ tác động đáng kể đến khả năng thanh khoản thị trường trong ngắn hạn.
Dữ liệu nghiên cứu từ Batdongsan.com ghi nhận sự áp đảo của phân khúc căn hộ chung cư khi chiếm tới 52% tổng mức độ quan tâm trên thị trường Hà Nội trong quý III/2026. Ðáng chú ý, tỷ trọng tìm kiếm bất động sản sơ cấp toàn thị trường đã tăng từ 16% lên 28% trong hai năm qua, cho thấy người mua ngày càng chú trọng đến các dự án có pháp lý hoàn thiện và chính sách bán hàng linh hoạt từ chủ đầu tư.
Ðối với thị trường thứ cấp, có tới 83% lượng giao dịch xuất phát từ nhu cầu mua để ở thực. Ðể duy trì thanh khoản trong bối cảnh người mua e ngại rủi ro biến động lãi suất, nhiều chủ đầu tư đã chủ động đưa ra các gói hỗ trợ lãi suất cố định kéo dài lên đến 5 năm, hỗ trợ kéo dài ngay cả sau thời điểm bàn giao.
Mặt bằng giá sơ cấp dự kiến duy trì ổn định, trong khi các chính sách thanh toán linh hoạt và hỗ trợ lãi suất tiếp tục được áp dụng nhằm tăng tính thanh khoản. Ở thị trường thứ cấp, áp lực giảm giá có thể gia tăng khi thanh khoản chưa khởi sắc, đặc biệt tại nhóm nhà đầu tư sử dụng đòn bẩy tài chính có nhu cầu thu hồi vốn.
Với phân khúc căn hộ, quý IV/2026 được kỳ vọng nguồn cung mới phân khúc căn hộ có thể tăng nhẹ so với quý trước, dự kiến đạt khoảng 7.000 - 10.000 căn, tập trung tại khu Đông, khu Nam TPHCM và Bình Dương (cũ). Căn hộ hạng A tiếp tục chiếm ưu thế tại khu vực trung tâm, trong khi phân khúc hạng B và C giữ vai trò chủ lực tại các khu vực vùng ven.
“Sức cầu được kỳ vọng cải thiện nhờ nhu cầu nhà ở gia tăng vào dịp cuối năm, song khó ghi nhận đột biến trong ngắn hạn. Mặt bằng giá sơ cấp dự kiến duy trì ổn định, đi kèm các chính sách bán hàng linh hoạt nhằm kích cầu thị trường. Thanh khoản và giá bán thứ cấp có thể phục hồi nhất định, nhưng vẫn chịu áp lực từ mặt bằng lãi suất và động thái kiểm soát tín dụng bất động sản”, ông Thắng nói.