Với vai trò chủ lực trong đầu tư phát triển nông nghiệp, nông dân, nông thôn, Agribank đang triển khai nhiều phương thức để đưa nguồn vốn và dịch vụ ngân hàng đến gần hơn với người dân, từ Tổ vay vốn, điểm giao dịch lưu động đến các nền tảng ngân hàng số.
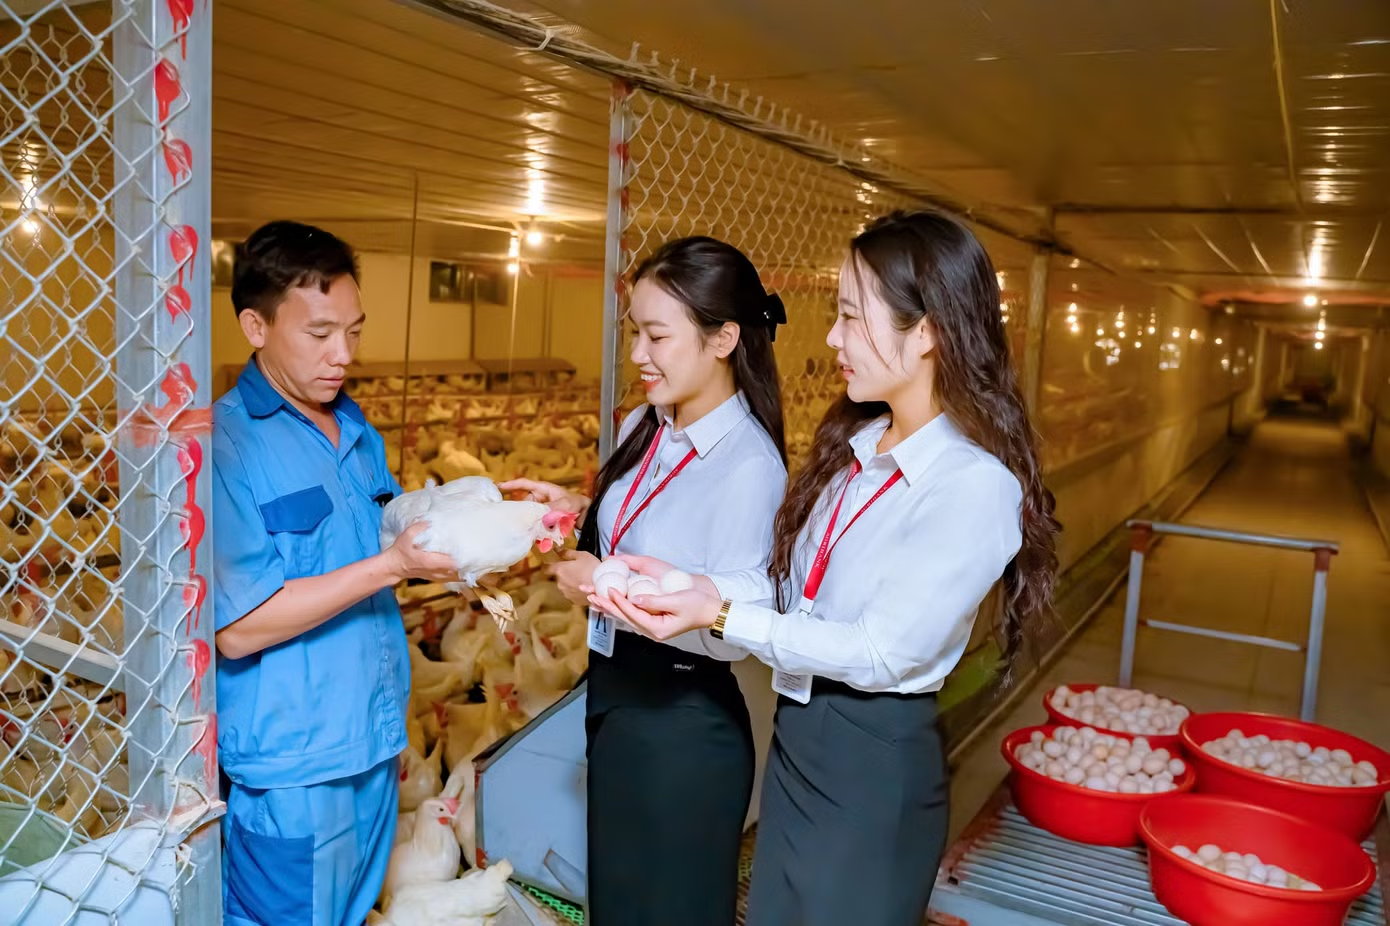
Mở rộng cơ hội tiếp cận vốn từ nhiều kênh phục vụ
Khả năng tiếp cận vốn chính thức luôn là một trong những yếu tố quan trọng đối với phát triển kinh tế hộ ở nông thôn. Đặc điểm sản xuất phân tán, nhu cầu vốn gắn với mùa vụ, quy mô khoản vay không đồng đều và điều kiện đi lại khác nhau giữa các địa bàn khiến việc tổ chức tín dụng ở khu vực này đòi hỏi những phương thức phục vụ linh hoạt, thay vì chỉ dựa vào mạng lưới quầy giao dịch truyền thống.
Từ thực tế đó, Agribank hình thành nhiều kênh tiếp cận bổ trợ cho nhau. Tổ vay vốn giúp kết nối ngân hàng với người dân thông qua cộng đồng và các tổ chức tại cơ sở; điểm giao dịch lưu động đưa dịch vụ ngân hàng trực tiếp tới những địa bàn xa trung tâm; trong khi các nền tảng ngân hàng điện tử mở rộng khả năng giao dịch không phụ thuộc nhiều vào thời gian và khoảng cách. Mỗi kênh có một lợi thế riêng, nhưng cùng hướng tới mục tiêu tạo điều kiện để người dân tiếp cận nguồn vốn và dịch vụ tài chính chính thức thuận tiện hơn.
Tổ vay vốn - đưa tín dụng đến gần hơn với từng hộ gia đình
Trong các phương thức tiếp cận tại cơ sở, cho vay thông qua Tổ vay vốn tiếp tục giữ vai trò đáng kể đối với khách hàng cá nhân, hộ gia đình ở khu vực nông nghiệp, nông thôn. Đến ngày 31/7/2026, toàn hệ thống Agribank có trên 58.000 Tổ vay vốn với hơn 910.000 thành viên, tổng dư nợ đạt trên 216.000 tỷ đồng; hoạt động cho vay qua Tổ được triển khai tại 107 chi nhánh trong toàn hệ thống.
Thông qua tổ trưởng, các tổ chức hội và chính quyền địa phương, nhu cầu vốn của người dân được nắm bắt sát thực tế hơn; chính sách tín dụng được phổ biến thuận lợi hơn; quá trình chuẩn bị hồ sơ, sử dụng vốn và thực hiện nghĩa vụ trả nợ cũng có thêm sự hỗ trợ tại cơ sở. Với nhiều hộ gia đình, đặc biệt ở những địa bàn xa trung tâm, đây là một kênh kết nối quen thuộc giúp họ tiếp cận ngân hàng theo cách gần gũi và phù hợp hơn với điều kiện sản xuất, sinh hoạt.
Sự tham gia của Hội Nông dân Việt Nam, Hội Liên hiệp Phụ nữ Việt Nam, chính quyền cấp xã và các tổ chức khác còn tạo thêm một lớp hỗ trợ giữa ngân hàng và từng khách hàng riêng lẻ. Mối liên kết này giúp hoạt động tín dụng gắn chặt hơn với thực tế địa bàn, đồng thời tạo điều kiện để người vay trao đổi kinh nghiệm sản xuất, cập nhật thông tin và hỗ trợ nhau khi gặp khó khăn do thiên tai, dịch bệnh hoặc biến động thị trường.
Điểm giao dịch lưu động - đưa ngân hàng đến gần địa bàn sản xuất
Bên cạnh kênh tín dụng dựa trên kết nối cộng đồng, Agribank còn duy trì hệ thống điểm giao dịch lưu động bằng ô tô chuyên dùng nhằm phục vụ khách hàng tại những khu vực mà khoảng cách địa lý vẫn là trở ngại đáng kể. Hiện Agribank có 68 điểm giao dịch lưu động, thực hiện các phiên giao dịch tại nhiều địa bàn nông thôn, vùng sâu, vùng xa, qua đó giúp người dân giảm thời gian và chi phí đi lại khi có nhu cầu sử dụng dịch vụ ngân hàng.
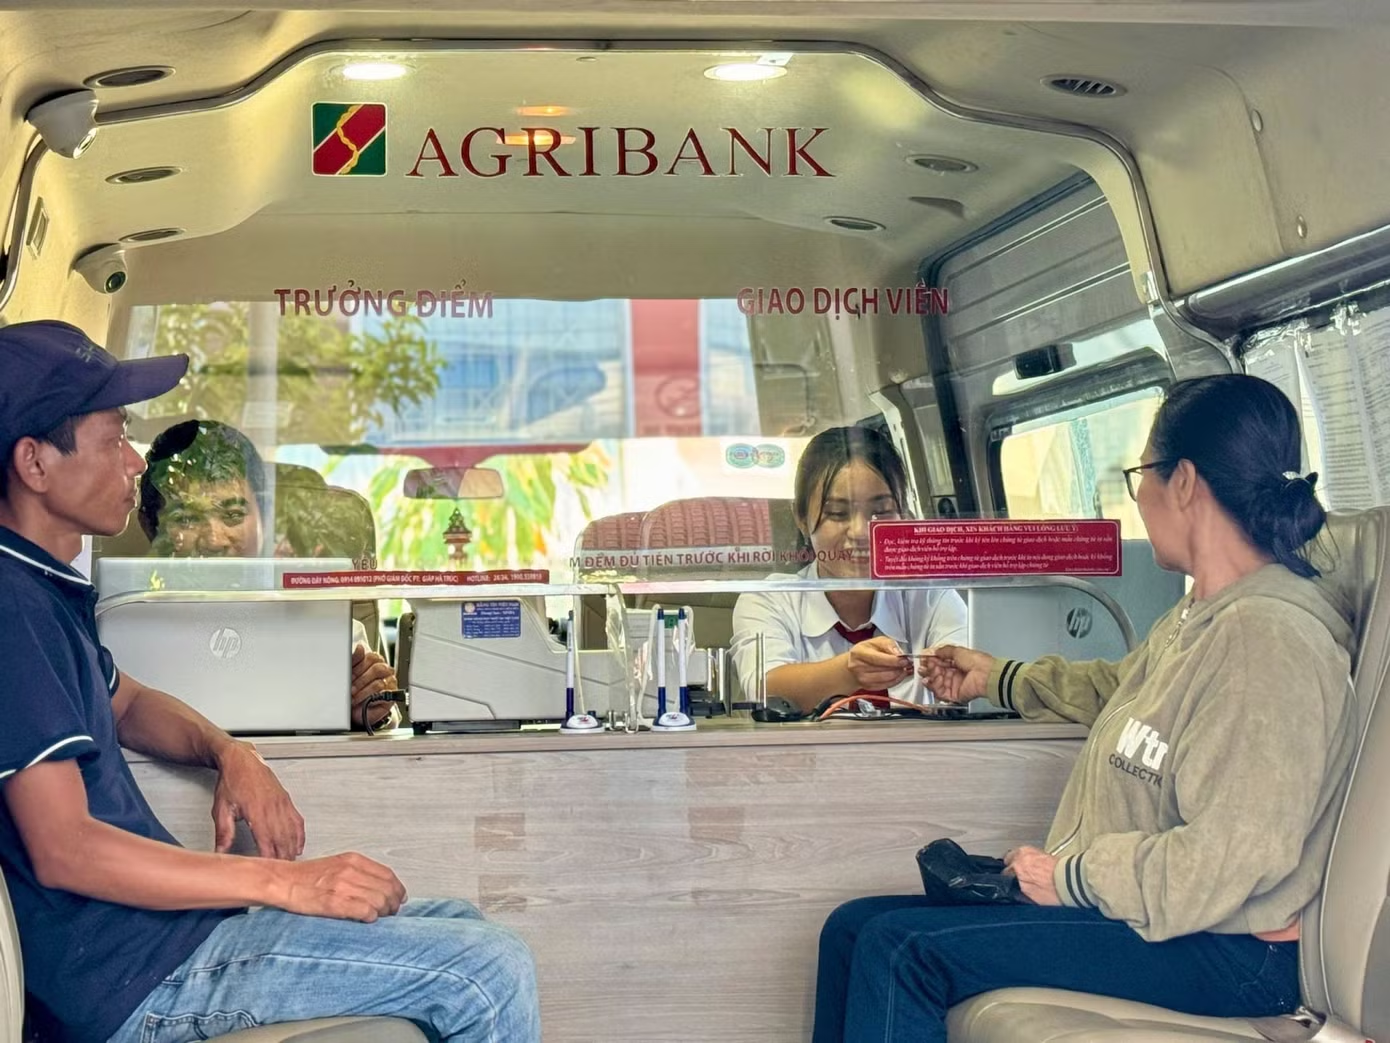
Điểm giao dịch lưu động không chỉ thực hiện các nghiệp vụ liên quan đến tín dụng như giải ngân, thu nợ mà còn cung cấp nhiều dịch vụ thiết yếu khác như huy động tiền gửi, chuyển và nhận tiền, mở và sử dụng tài khoản, thẻ cùng các tiện ích ngân hàng. Việc đưa dịch vụ tới gần nơi người dân sinh sống và sản xuất giúp quá trình tiếp cận ngân hàng trở nên thuận lợi hơn, nhất là đối với những khách hàng ở xa chi nhánh, phòng giao dịch.
Ở góc độ tiếp cận tín dụng, ý nghĩa của mô hình nằm ở việc rút ngắn khoảng cách giữa nhu cầu vốn và điểm phục vụ. Người dân có thêm điều kiện trao đổi trực tiếp với cán bộ ngân hàng, tìm hiểu chính sách, hoàn thiện thủ tục và thực hiện các nghĩa vụ liên quan đến khoản vay ngay tại địa bàn. Đây là yếu tố quan trọng đối với những khoản vốn phục vụ sản xuất nhỏ lẻ, nơi chi phí thời gian và đi lại có thể ảnh hưởng đáng kể tới quyết định tiếp cận nguồn vốn chính thức.
Cùng với các phương thức phục vụ trực tiếp, ngân hàng điện tử đang mở rộng thêm không gian giao dịch cho khách hàng. Thông qua Agribank Plus và các nền tảng số, người dân có thể thực hiện nhiều dịch vụ như chuyển tiền, thanh toán, quản lý tài khoản và tiền gửi mà không cần trực tiếp đến quầy. Sự thay đổi này đặc biệt có ý nghĩa với khách hàng ở khu vực nông thôn khi nhiều nhu cầu tài chính thường phát sinh ngoài giờ giao dịch hoặc tại những địa bàn xa trung tâm.
Cùng với việc mở rộng các dịch vụ ngân hàng số, Agribank đã từng bước triển khai một số sản phẩm tín dụng trên nền tảng trực tuyến. Từ tháng 4/2026, sản phẩm cho vay có bảo đảm bằng số dư tiền gửi trực tuyến đối với khách hàng cá nhân trên Agribank Plus được triển khai trên toàn hệ thống, với quy trình đăng ký vay, ký hợp đồng và giải ngân được thực hiện trực tuyến. Đây là một bước tiến trong quá trình số hóa hoạt động cấp tín dụng, góp phần mở thêm lựa chọn tiếp cận vốn thuận tiện cho khách hàng.
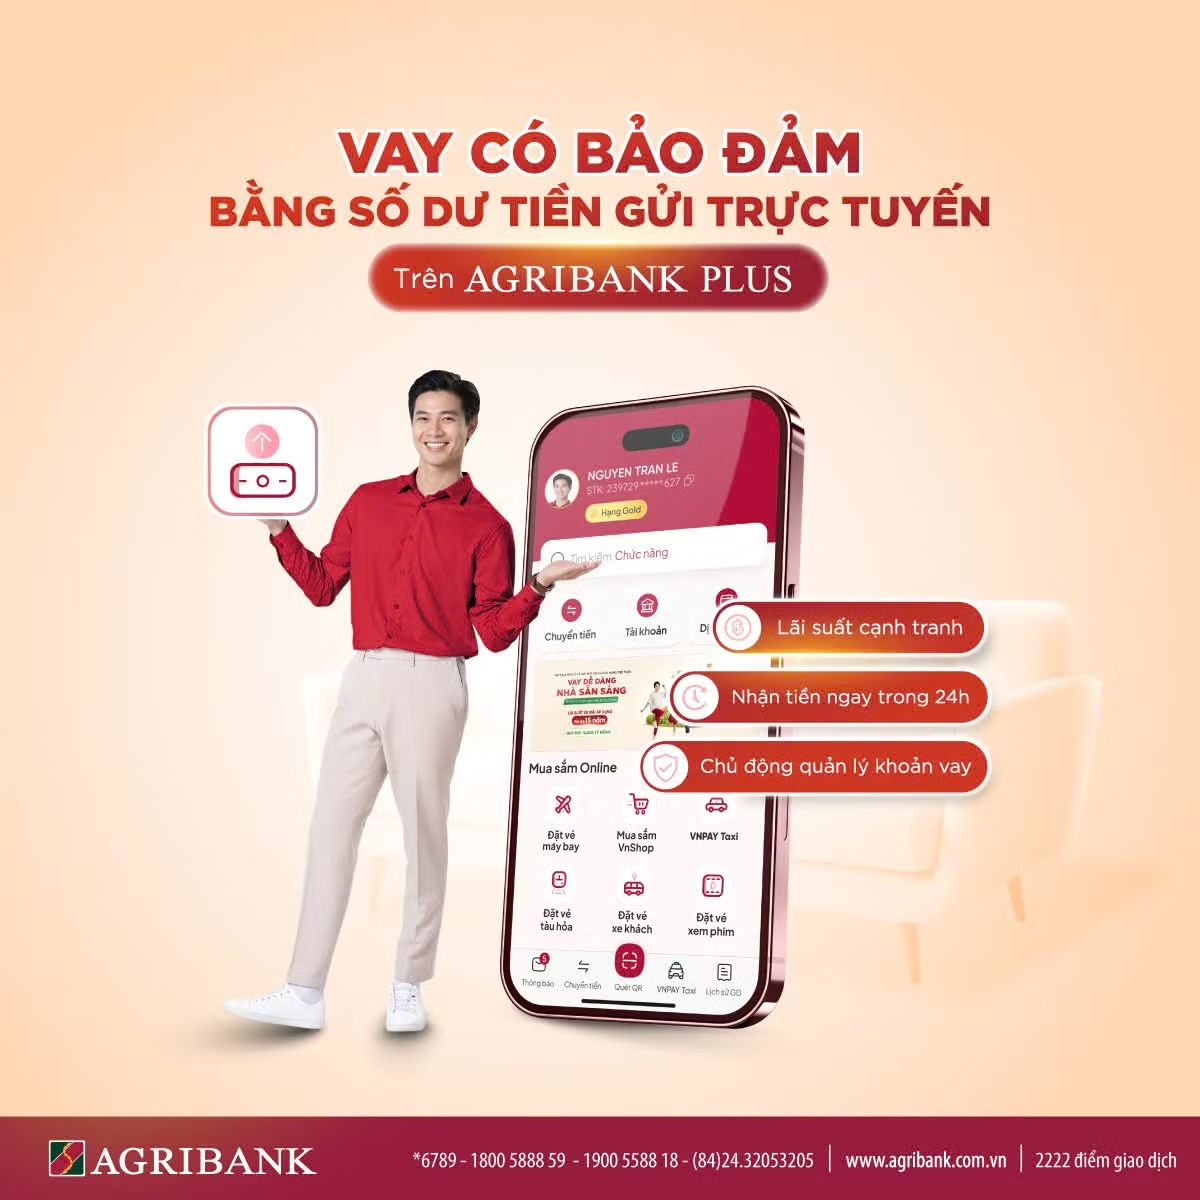
Sự phát triển của kênh số cho thấy khả năng tiếp cận vốn đang từng bước được mở rộng theo nhiều hình thức hơn. Khi một số giao dịch và sản phẩm có thể thực hiện trực tuyến, khách hàng có thêm lựa chọn phù hợp với điều kiện cá nhân, trong khi các chi nhánh, Tổ vay vốn và điểm giao dịch lưu động tiếp tục đảm nhiệm những nhu cầu cần tư vấn, thẩm định và hỗ trợ trực tiếp.
Khi khoản vốn phù hợp trở thành điểm tựa cho sinh kế
Đối với một hộ sản xuất, giá trị của khoản vay thường được thể hiện rõ nhất ở thời điểm nguồn vốn được đưa vào sử dụng. Khoản tiền phục vụ mua giống, vật tư, thức ăn chăn nuôi hay đầu tư thêm máy móc có thể giúp người dân chủ động hơn trong kế hoạch sản xuất; với hộ kinh doanh nhỏ, vốn bổ sung tạo điều kiện duy trì lượng hàng hóa, cải thiện phương tiện kinh doanh hoặc mở rộng dịch vụ theo khả năng của gia đình.
Những thay đổi trong kinh tế nông thôn không phải lúc nào cũng bắt đầu từ các dự án quy mô lớn. Trong nhiều trường hợp, quá trình phát triển diễn ra qua những bước đi vừa sức nhưng liên tục: tăng thêm đàn vật nuôi, mở rộng diện tích canh tác, đầu tư một thiết bị mới, cải tạo cửa hàng hay chuyển đổi sang phương thức sản xuất hiệu quả hơn. Khi nguồn vốn được cung ứng phù hợp với nhu cầu và đúng thời điểm, những bước tiến nhỏ ấy có thể tích lũy thành sự cải thiện rõ rệt về thu nhập và năng lực sản xuất của hộ gia đình.
Chính ở quy mô này, tín dụng dành cho kinh tế hộ thể hiện giá trị xã hội rõ nét. Một khoản vay có thể không lớn nếu đặt cạnh các dự án đầu tư của doanh nghiệp, nhưng đối với từng gia đình, đó có thể là nguồn lực để duy trì một mùa vụ, nắm bắt cơ hội kinh doanh hoặc vượt qua giai đoạn thiếu hụt vốn tạm thời. Khả năng tiếp cận tín dụng chính thức vì thế gắn trực tiếp với sự chủ động của người dân trong tổ chức sản xuất và quản lý tài chính.
Mở rộng tín dụng chính thức, thu hẹp khoảng trống của những khoản vay rủi ro
Ở khu vực nông thôn, nhu cầu vốn đôi khi phát sinh nhanh, gắn với mùa vụ, chi phí sản xuất hoặc những nhu cầu hợp pháp, cấp thiết của gia đình. Nếu nguồn tín dụng chính thức khó tiếp cận hoặc không đáp ứng kịp thời, người dân có thể tìm đến các hình thức vay phi chính thức với chi phí cao và tiềm ẩn nhiều rủi ro. Vì vậy, việc đa dạng hóa các kênh tiếp cận của Agribank không chỉ có ý nghĩa mở rộng phạm vi phục vụ mà còn góp phần tạo thêm lựa chọn tài chính an toàn, minh bạch cho người dân.
Chất lượng tín dụng qua Tổ vay vốn là một chỉ dấu đáng chú ý. Đến cuối tháng 7/2026, tỷ lệ nợ xấu của các khoản vay qua Tổ vay vốn được duy trì ở mức khoảng 0,4%. Kết quả này cho thấy việc đưa vốn tới cơ sở có thể đi cùng yêu cầu kiểm soát chất lượng khi nhu cầu vay được nắm bắt sát hơn, người dân được hỗ trợ trong quá trình sử dụng vốn và trách nhiệm trả nợ được đặt trong mối liên kết giữa ngân hàng, tổ chức quản lý và người vay.
Ở chiều rộng hơn, việc tiếp cận nguồn vốn ngân hàng còn giúp người dân từng bước hình thành thói quen tài chính chính thức thông qua hợp đồng, lịch trả nợ, tài khoản và các quy định minh bạch. Khi kết hợp với các dịch vụ thanh toán và ngân hàng điện tử, quan hệ tín dụng không chỉ dừng ở một khoản vay riêng lẻ mà có thể trở thành điểm khởi đầu để khách hàng sử dụng đầy đủ hơn các dịch vụ tài chính phù hợp với nhu cầu của mình.
Từ những thay đổi ở từng hộ gia đình đến động lực phát triển nông thôn
Việc mở rộng cơ hội tiếp cận tín dụng ở nông thôn đòi hỏi nhiều hơn một phương thức phục vụ. Tổ vay vốn phát huy lợi thế kết nối cộng đồng; điểm giao dịch lưu động giúp ngân hàng hiện diện gần hơn với địa bàn sản xuất; còn ngân hàng số mở rộng khả năng giao dịch và từng bước tạo thêm những lựa chọn tiếp cận dịch vụ tài chính mới. Khi các kênh này được tổ chức theo hướng bổ trợ cho nhau, người dân có thêm cơ hội lựa chọn phương thức phù hợp với điều kiện và nhu cầu thực tế.
Phía sau quy mô hàng nghìn Tổ vay vốn, hàng trăm nghìn thành viên và mạng lưới phục vụ rộng khắp là rất nhiều nhu cầu vốn gắn với từng phương án sản xuất, kế hoạch kinh doanh và sinh kế gia đình. Giá trị của tín dụng nông thôn vì thế không chỉ thể hiện ở những kết quả có thể nhìn thấy trong ngắn hạn, mà còn ở khả năng giúp người dân duy trì sản xuất, từng bước tích lũy, cải thiện thu nhập và nâng cao mức độ tự chủ về tài chính.
Với Agribank, mở rộng tiếp cận tín dụng không chỉ là đưa thêm vốn về nông thôn mà còn là tổ chức các kênh phục vụ phù hợp để nguồn lực tài chính đến được với người dân theo cách thuận tiện, an toàn và hiệu quả hơn. Khi những khoản vốn vừa sức được chuyển tới đúng nhu cầu, đồng thời được hỗ trợ bởi mạng lưới tại cơ sở và các phương thức phục vụ ngày càng đa dạng, những thay đổi bắt đầu từ từng hộ gia đình có thể từng bước cộng hưởng thành động lực cho phát triển kinh tế nông thôn.